

焦点
自2028年起,在欧盟拥有重大业务经营的非欧盟企业和集团,需在其可持续报告中披露全球范围内整个集团的影响信息。预计约1,2001家企业可能受到影响。
拟定要求已载列于《特定非欧盟主体欧洲可持续报告准则》(ESRS-40a2),意见征询截止日期为2026年10月31日。
热点问题探析
《企业可持续发展报告指令》(Corporate Sustainability Reporting Directive,CSRD)要求特定的非欧盟企业在其可持续报告中,披露集团整体的影响。此规定适用于在欧盟境内净营业额超过4.5亿欧元的集团,且该集团在欧盟设立的子公司或分支机构的净营业额不低于2亿欧元。
提案列明了关于披露对人和环境重大影响的详细报告要求。欧洲财务报告咨询组(European Financial Reporting Advisory Group,EFRAG,欧盟设立的企业报告咨询机构)已邀请利益相关方就以下事项发表意见:
- 拟定要求与完整版《欧洲可持续报告准则》(European Sustainability Reporting Standards,ESRS)之间的差异;
- 企业需报告的信息范围及方法选择(全球口径法与混合口径法);
- 所援引的欧盟相关法律法规;及
- 与其他可持续报告框架之间交叉引用的运用以及互操作性。
同时,EFRAG已选定部分企业,对提案的可行性和相关性开展实地测试。
相关影响
根据CSRD,非欧盟企业可以选择以下任一方案:
- 自愿按照全套ESRS编制合并可持续报告,这将使集团的欧盟子公司豁免单独编制可持续报告;
- 按照ESRS-40a编制可持续报告,涵盖整个集团的各类影响;欧盟子公司(或子集团)亦需单独编制可持续报告;或
- 采用被认为等效于完整版ESRS的框架。
下表对比了非欧盟企业可选用的报告方案。两者差异可能显著影响报告流程,尤其是重要性评估、数据收集和报告责任方面的流程。
| 按照完整版ESRS编制报告 | 按照拟定的ESRS-40a编制报告 | |
| 报告边界 | 欧盟母公司及其所有子公司 | 非欧盟最终母公司的全球口径 |
| 重要性基础 | 双重重要性,涵盖影响、风险和机遇 | 仅涉及影响重要性,涵盖对人和环境的影响 |
| 报告范围 | 相关主题的所有重大信息 | 相关主题的所有重大信息。除气候主题外,其他主题可选择仅披露欧盟相关影响(混合口径法) |
| 报告形式 | 可持续报告作为管理层报告的组成部分 | 可持续报告需对外发布并可公开查阅 |
| 价值链 | 上游及下游价值链 | |
| 过渡条款 | 首次报告主体可适用分阶段豁免 | |
下一步
企业需要评估提案对其报告策略的影响,包括应对不同国家或地区多重报告体系带来的挑战。
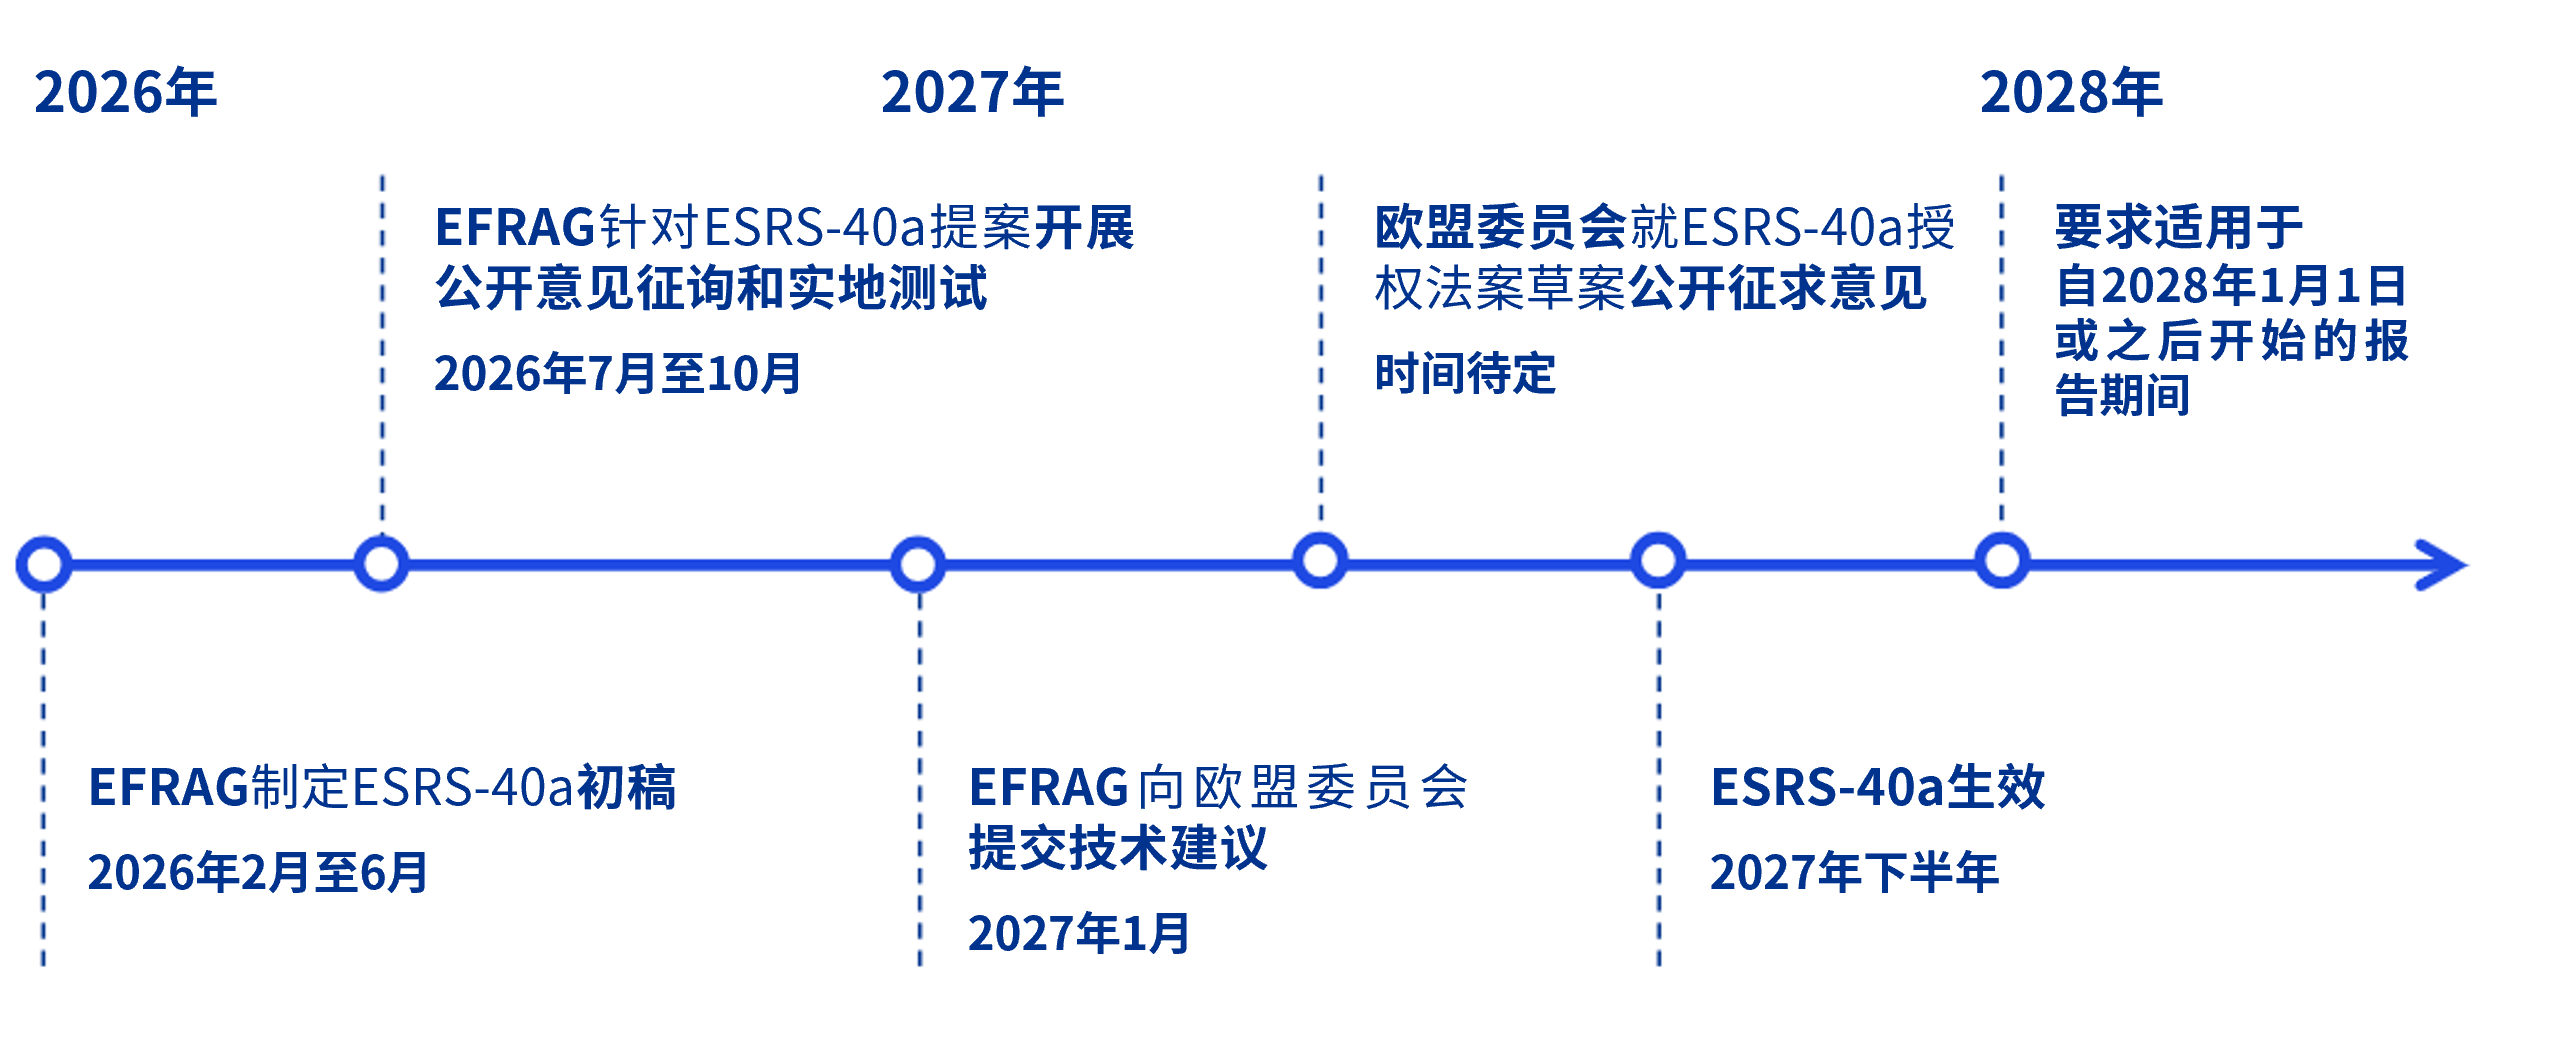
根据CSRD,ESRS-40a的要求将适用于自2028年1月1日或之后开始的财务期间,首份报告将于2029年对外发布。以下时间轴展示了重要时间节点。
管理层可采取的行动
- 了解提案内容并评估其对企业的潜在影响。
- 于2026年10月31日前,就提案提供反馈。
- 若企业在多个国家或地区开展经营,需确定CSRD下的报告策略,并考虑在何处产生报告义务以及CSRD下可适用的豁免条款。
- 请咨询您的毕马威联系人以了解有关提案的更多信息;请访问欧盟可持续报告(英文版)获取最新资讯及讨论。
1 EFRAG下辖可持续报告委员会于2026年6月3日召开公开会议。
2 ESRS-40a指CSRD中的会计指令第40a条。该条款确立了适用于非欧盟企业的可持续报告要求。
© 2026 KPMG IFRG Limited是一家英国担保有限公司。版权所有,不得转载。
© 2026 本刊物为KPMG IFRG Limited发布的英文原文“EU sustainability reporting for non-EU companies”(“原文刊物”)的中文译本。如本中文译本的字词含义与其原文刊物不一致,应以原文刊物为准。原文刊物的版权及所有相关权利均归KPMG IFRG Limited所有,原文刊物的所有译本/改编本的所有相关权利亦归KPMG IFRG Limited所有。
