

本稿の要点
- 経営課題:データ活用が個別の取組みにとどまり、投資や成果が企業価値をどれだけ高めたかを説明することが難しい。
- 目指す姿(データ資産経営):データを「保有する」だけで終わらせず、データ品質・利用実態・事業成果を測定・記録し、将来の価値への貢献を説明できる状態をつくる。
- 進め方:データマネジメント態勢を土台に、「データ活用の目的設定」「重要データの選定・価値設計」「価値の維持」「価値の可視化」の4つのステップで、経営戦略から企業価値までを一貫してつなぐ。
1.現状認識-データ活用の成果が企業価値に結び付きにくい
AIを含むデータ活用は、多くの企業が長年取り組んできたテーマです。近年は生成AIの登場により、文書・画像・音声など、これまで活用が難しかった情報まで扱えるようになり、新しいサービスの創出や業務の効率化で成果を上げる企業も増えています。
一方で、「データ活用の成果が企業価値をどれだけ高めたのかを示せていない」という企業も少なくありません。その結果、データ活用は「コスト」とみなされ、投資が続かないという循環に陥りがちです。加えて、「部門ごとに個別に取り組んでいる」「データの定義が統一されておらず使いにくい」といった基盤面の課題も根強く残っています。
経営として問うべきは、「いくら投資したか」ではなく、「その投資によって企業価値がどれだけ高まったか」です。
2.提案-データを「資産」として可視化する
AI・生成AIを含むデータ活用を企業価値の向上へとつなげるための1つの方策として、その取組みと成果を「データ資産」として可視化し、価値を示すアプローチを提案します(以下、この取組みを「データ資産化」、データ資産化を軸とした経営の考え方を「データ資産経営」と呼びます)。
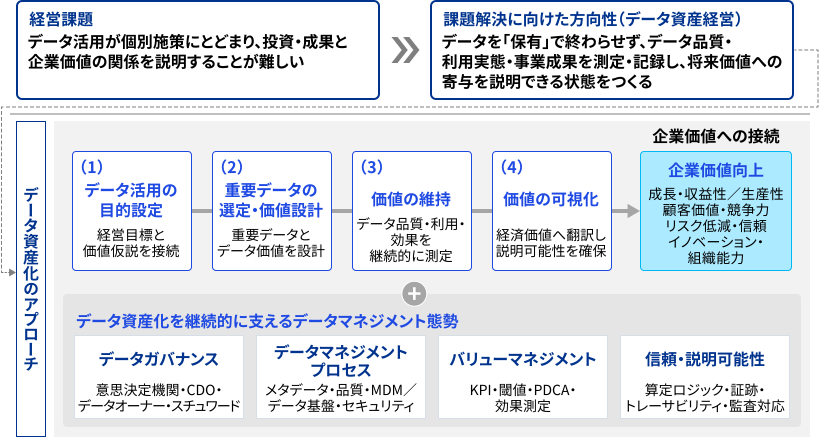
【図表1:データ資産化のアプローチ(全体像)】
 出所:KPMG作成
目指すのは、データを「資産」として可視化し、その価値を継続的に示せる状態です。そのために、「ルールと体制(データガバナンス)」「日常の管理(データマネジメントプロセス)」「価値の管理(バリューマネジメント)」「検証可能な記録(信頼・説明可能性)」の4つの要素からなるデータマネジメント態勢を土台とし、経営戦略から企業価値までを一貫してつなぎます。
3.データ資産化に向けた4つのステップ
データ資産化は、「データ活用の目的設定」、「重要データの選定・価値設計」、「価値の維持」、「価値の可視化」という4つのステップを一連の流れとして進めることで実現します。
これにより、データ活用の成果を企業価値へ接続します。以降、各ステップの要点を説明します。
ステップ1:データ活用の目的設定-経営戦略と期待する効果を結び付ける
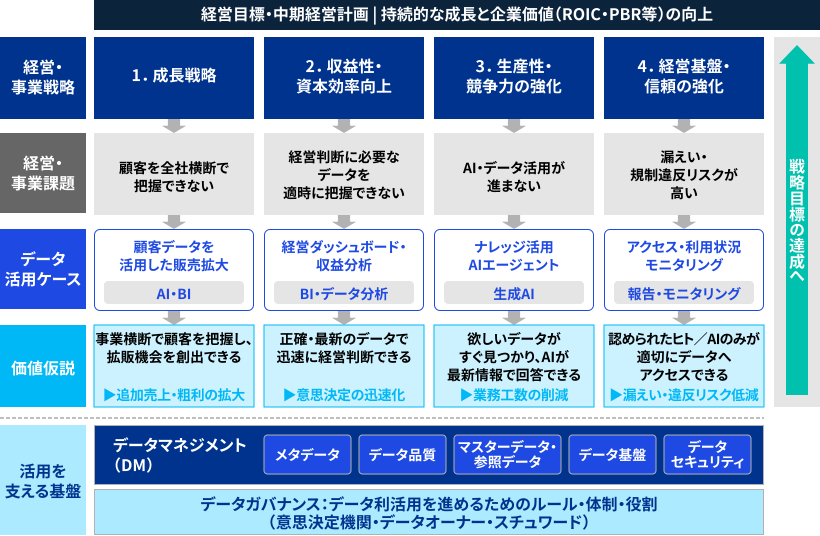
まず、「何のためにデータを活用するのか」を明確にします。経営戦略を出発点に、その実現を妨げている課題を特定し、データをどのように活用すれば解決できるか、そして解決によってどのような効果が見込めるか(価値の仮説)を定めます(図表2)。目的が曖昧なままシステム整備を先行させると、活用されない仕組みができあがり、成果につながらないおそれがあります。
【図表2:データ活用の目的設定(例)】
 出所:KPMG作成
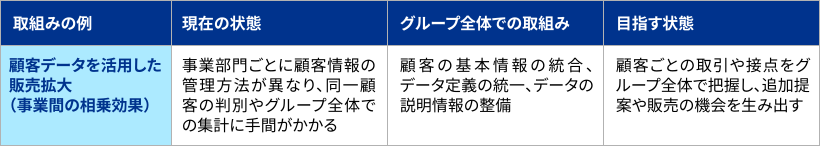
以降は、図表2の「1.成長戦略」に対応する「顧客データを活用した販売拡大」(図表3)を例に説明します。なお、本稿では複数の事業やグループ会社を持つ企業を想定し、グループ全体での取組みを例として示します。
【図表3:価値の仮説:グループ全体でのデータ管理により実現される効果(例)】
 出所:KPMG作成
ステップ2:重要データの選定・価値設計-重要なデータを選び価値の道筋を描く
<ステップ2-1 重要データの選定>
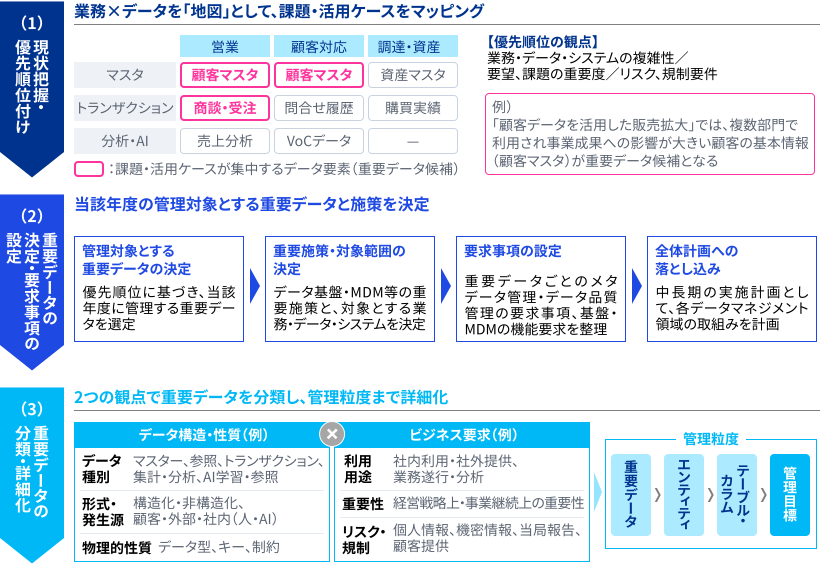
すべてのデータを一律に扱うのではなく、目的の実現に欠かせないデータを「重要データ」として選び、優先して管理します。選定は次の3段階で進めます(図表4)。
(1)現状を把握し、優先順位を付ける:
業務とデータの全体像を「地図」として、課題やデータの活用先がどこに集中しているかを確認し、重要度やリスクの大きさから優先順位を付けます。
(2)重要データを決め、求める水準を定める:
当年度に管理する重要データと取組みの範囲を決め、データの正確さやわかりやすさをどこまで高めるかを計画に落とし込みます。
(3)重要データを分類し、管理目標を具体化する:
データの種類・性質と、用途・重要性・リスクの両面から分類し、データごとの管理目標を具体的に定めます。
グループ全体では、本社が方針を定め、各地域・事業がそれを自らのデータに適用し、グループ各社が実行するという役割分担が考えられます(データマネジメントを含む役割分担の詳細は、ステップ3で記載の図表7などを参照)。たとえば「顧客データを活用した販売拡大」では、多くの部門が利用し、営業成果への影響も大きい顧客の基本情報(顧客マスタ)が、重要データの候補となります。
【図表4:重要データの選定(例)】
 出所:KPMG作成
<ステップ2-2 価値の設計-データが成果を生む道筋を、測定できる指標に分ける>
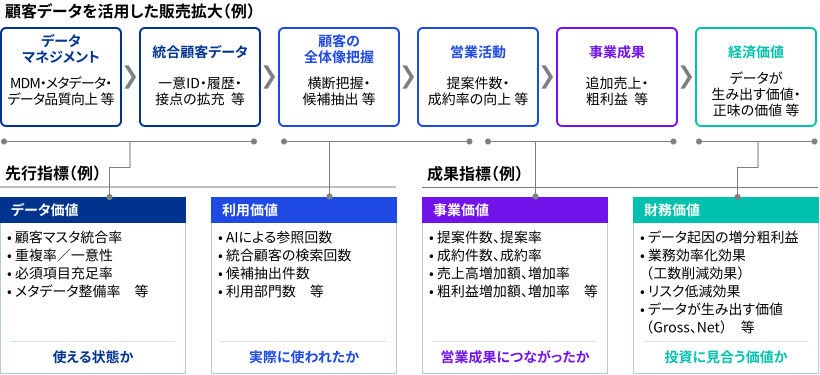
顧客の基本情報を整えることが、どのように売上や利益につながるのか。その道筋を、「データが使える状態にあるか」「実際に活用されたか」といった成果に先立って表れる指標(先行指標)から、「営業成果につながったか」「投資に見合ったか」といった最終的な成果を示す指標(成果指標)まで、測定できる単位に分けて示します(図表5)。そのうえで、先行指標の改善が成果指標にどう結び付いたかを継続的に確認します。この道筋が、「ステップ3:価値の維持」と「ステップ4:価値の可視化」の土台となります。
【図表5:価値創出の道筋:先行指標と成果指標(例)】
 出所:KPMG作成
取組みが期待どおりの成果につながらない要因の1つとして、取組みの途中で価値が目減り・漏出してしまうことが考えられます。これを防ぐには、ステップ3においてデータマネジメント態勢のもとでバリューマネジメントを運用し、価値を維持することが肝要です。
ステップ3:価値の維持-バリューマネジメントとそれを支える管理の仕組み
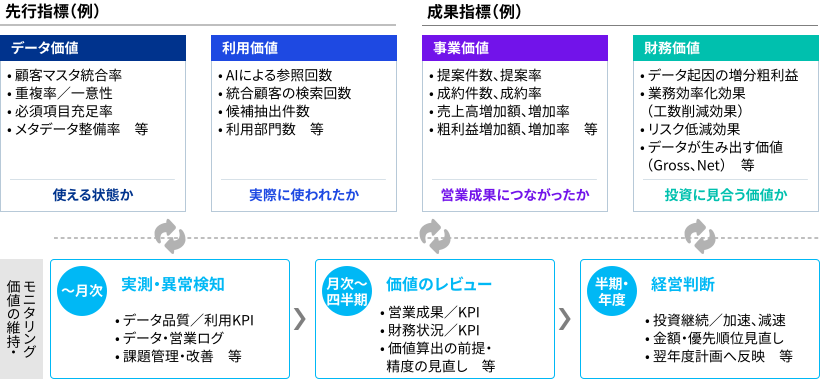
重要データの価値は、放置すれば目減り・漏出していきます。そこでまず、ステップ2で定めた指標について、担当者と確認の頻度(たとえば、毎月の測定と異常の把握、四半期ごとの価値の確認、半期・年度ごとの経営判断)を定めて運用し、価値の目減り・漏出を早期に把握して改善します。これが、データマネジメント態勢の要素の1つであるバリューマネジメントです(図表6)。
【図表6:価値の維持・モニタリングのサイクル(例)】
 出所:KPMG作成
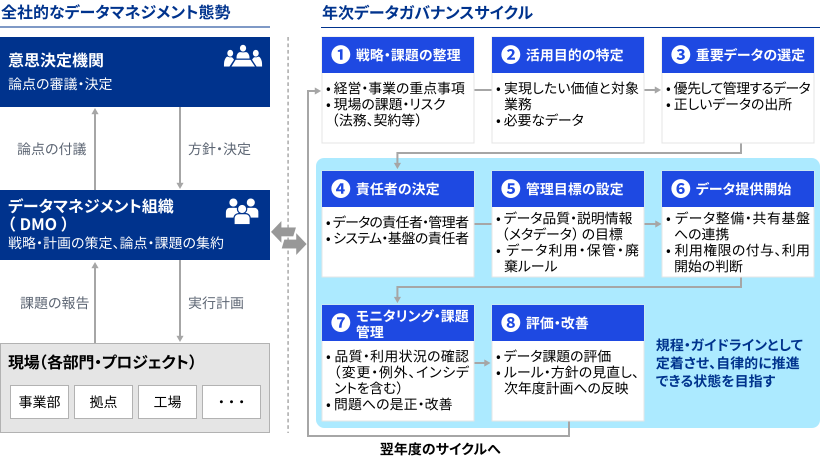
こうした価値の維持を確実に行うため、データの説明情報(メタデータ)の整備、正確さなどのデータ品質の確保、共通の基本情報の一元管理、情報漏えいの防止などを柱とする管理の仕組みを整えます。あわせて、意思決定の場と、データに責任を持つ人・日常的に管理する人の役割を明確にします。これらとバリューマネジメントが一体となって、データマネジメント態勢を構成します。
その際、新たな仕組みを一から構築するのではなく、情報セキュリティやIT管理など既存の仕組みを活かすことで、無理なく効率的に進めることが期待できます。図表7は、全社的なデータマネジメント態勢と、本稿の4つのステップを毎年度回していくための運用の型(年次データガバナンスサイクル)の例です。
【図表7:全社的なデータマネジメント態勢と年次データガバナンスサイクル(例)】
 出所:KPMG作成
ステップ4:価値の可視化-データが生み出す価値を算出する
最後に、ステップ1~3の積み重ねを経済的な価値に置き換えて示します。経済的な価値への置き換えにはさまざまな考え方や手法がありますが、ここではその一例を紹介します。
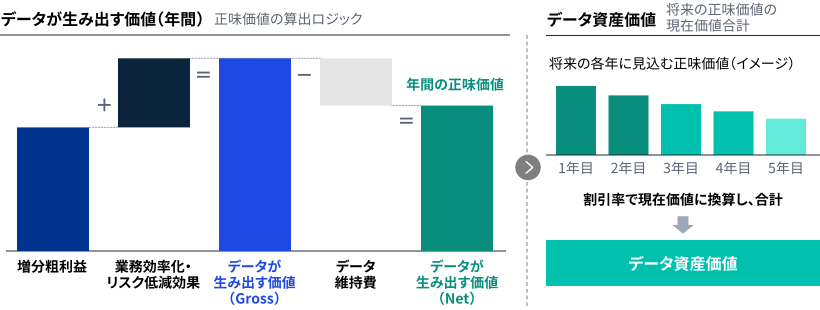
具体的には、データ活用によってもたらされた成果である増分利益(粗利益)に、業務の効率化やリスク低減による効果を加え、そこからデータの維持にかかる費用を差し引くことで、データが生み出す価値を算出します(図表8)。さらに、将来にわたって生み出される価値を現時点の価値に換算して合計し、経営判断や社内外への説明に用いる管理上の指標として、データ資産の価値とします。
【図表8:データが生み出す価値の構成(例)】
 出所:KPMG作成
<ステップ4-1 データが生み出す価値の算出>
出発点は、データ活用によってもたらされた成果である増分利益(粗利益)を把握することです。データ活用によってもたらされた成果は、実際の成果からデータを活用しなかった場合に見込まれる成果を差し引くことで算出します。
これに業務の効率化やリスク低減による効果を加えたものが「データが生み出す価値(Gross)」、そこからデータの維持費用を差し引いたものが「データが生み出す正味の価値(Net)」です。
なお、事業部門の成果との重複を避けるため、実際の成果のうち、データによる部分だけを算出します。データを活用した場合としなかった場合を比較できるときはその差を、比較が難しいときは統計的な手法などで推計した寄与分を用います。
<ステップ4-2 データ資産価値の算出>
重要データごとに、将来にわたって生み出される正味の価値を見積もり、現時点の価値に換算して合計することで、データ資産の価値を算出します。
算出にあたっては、前提・方法・確認結果を記録として残し、第三者が検証できる状態にしておくことが欠かせません。これが、2章で示した「検証可能な記録(信頼・説明可能性)」にあたり、算出した価値の信頼性を支えます。
4.おわりに
資本効率や株価を意識した経営が重視される今、企業には「稼ぐ力」を示すことが求められています。
データ資産経営は、こうした要請に応え、データで価値を生み出す「攻め」と、ルールや記録で信頼を確保する「守り」を両立させ、企業の稼ぐ力を可視化する経営の考え方です。それを支えるのが、データマネジメント態勢を土台とした、本稿で解説してきた4つのステップによる一連のアプローチです。また、データ活用の成果を企業価値として示すことで、「投資が続かない」という循環を断ち、継続的なデータ投資の判断を後押しします。
なお、データそのものを資産として財務諸表に計上することは、現時点では会計基準上の整理が途上にあるものの、今後の制度整備によってはその可能性も考えられます。この点については、別の機会にあらためて考察します。
データ活用が「企業価値」として評価される時代へ。企業は今、その転換点に立っています。
執筆者
KPMGコンサルティング
パートナー 安田 壮一
シニアマネジャー 土田 俊輔
マネジャー 大野 発
マネジャー 渡部 里紗
シニアコンサルタント 齋藤 和哉
コンサルタント 藤谷 愛美


