
読み込み中です


      「リースに関する会計基準」が2024年9月に企業会計基準審議会(ASBJ)から公表され、2027年4月以降に開始する事業年度から適用されます。借手の会計処理においては、従来のオペレーティング・リースのオンバランス化や、使用権資産に関する減価償却費および利息費用の認識など、IFRS第16号の主要な規定が採用されています。
      新基準の強制適用が目前に迫るなか、会計方針の検討・決定を早期に進める必要があります。新リース会計基準のもとでは、従来とは大きく異なる複雑な会計処理が必要とされるため、その処理の正確性・網羅性・適時性を担保するために、リース取引に関する情報収集プロセスの設計やシステム導入が多くの場合不可欠です。
      そのため、速やかにプロジェクト推進体制を整備し、必要に応じて専門家の知見を活用しながら、デジタルツールを活用しながら、効率的に進めることが求められます。

      サービス概要

      KPMGは、新リース会計基準の導入に向けて、企業の状況やニーズに応じた包括的かつ柔軟な支援を提供しています。会計方針の決定から業務プロセスの再設計、SaaSやAIソリューションの導入・活用、会計監査対応に至るまで、一連のプロセスを専門的に支援します。
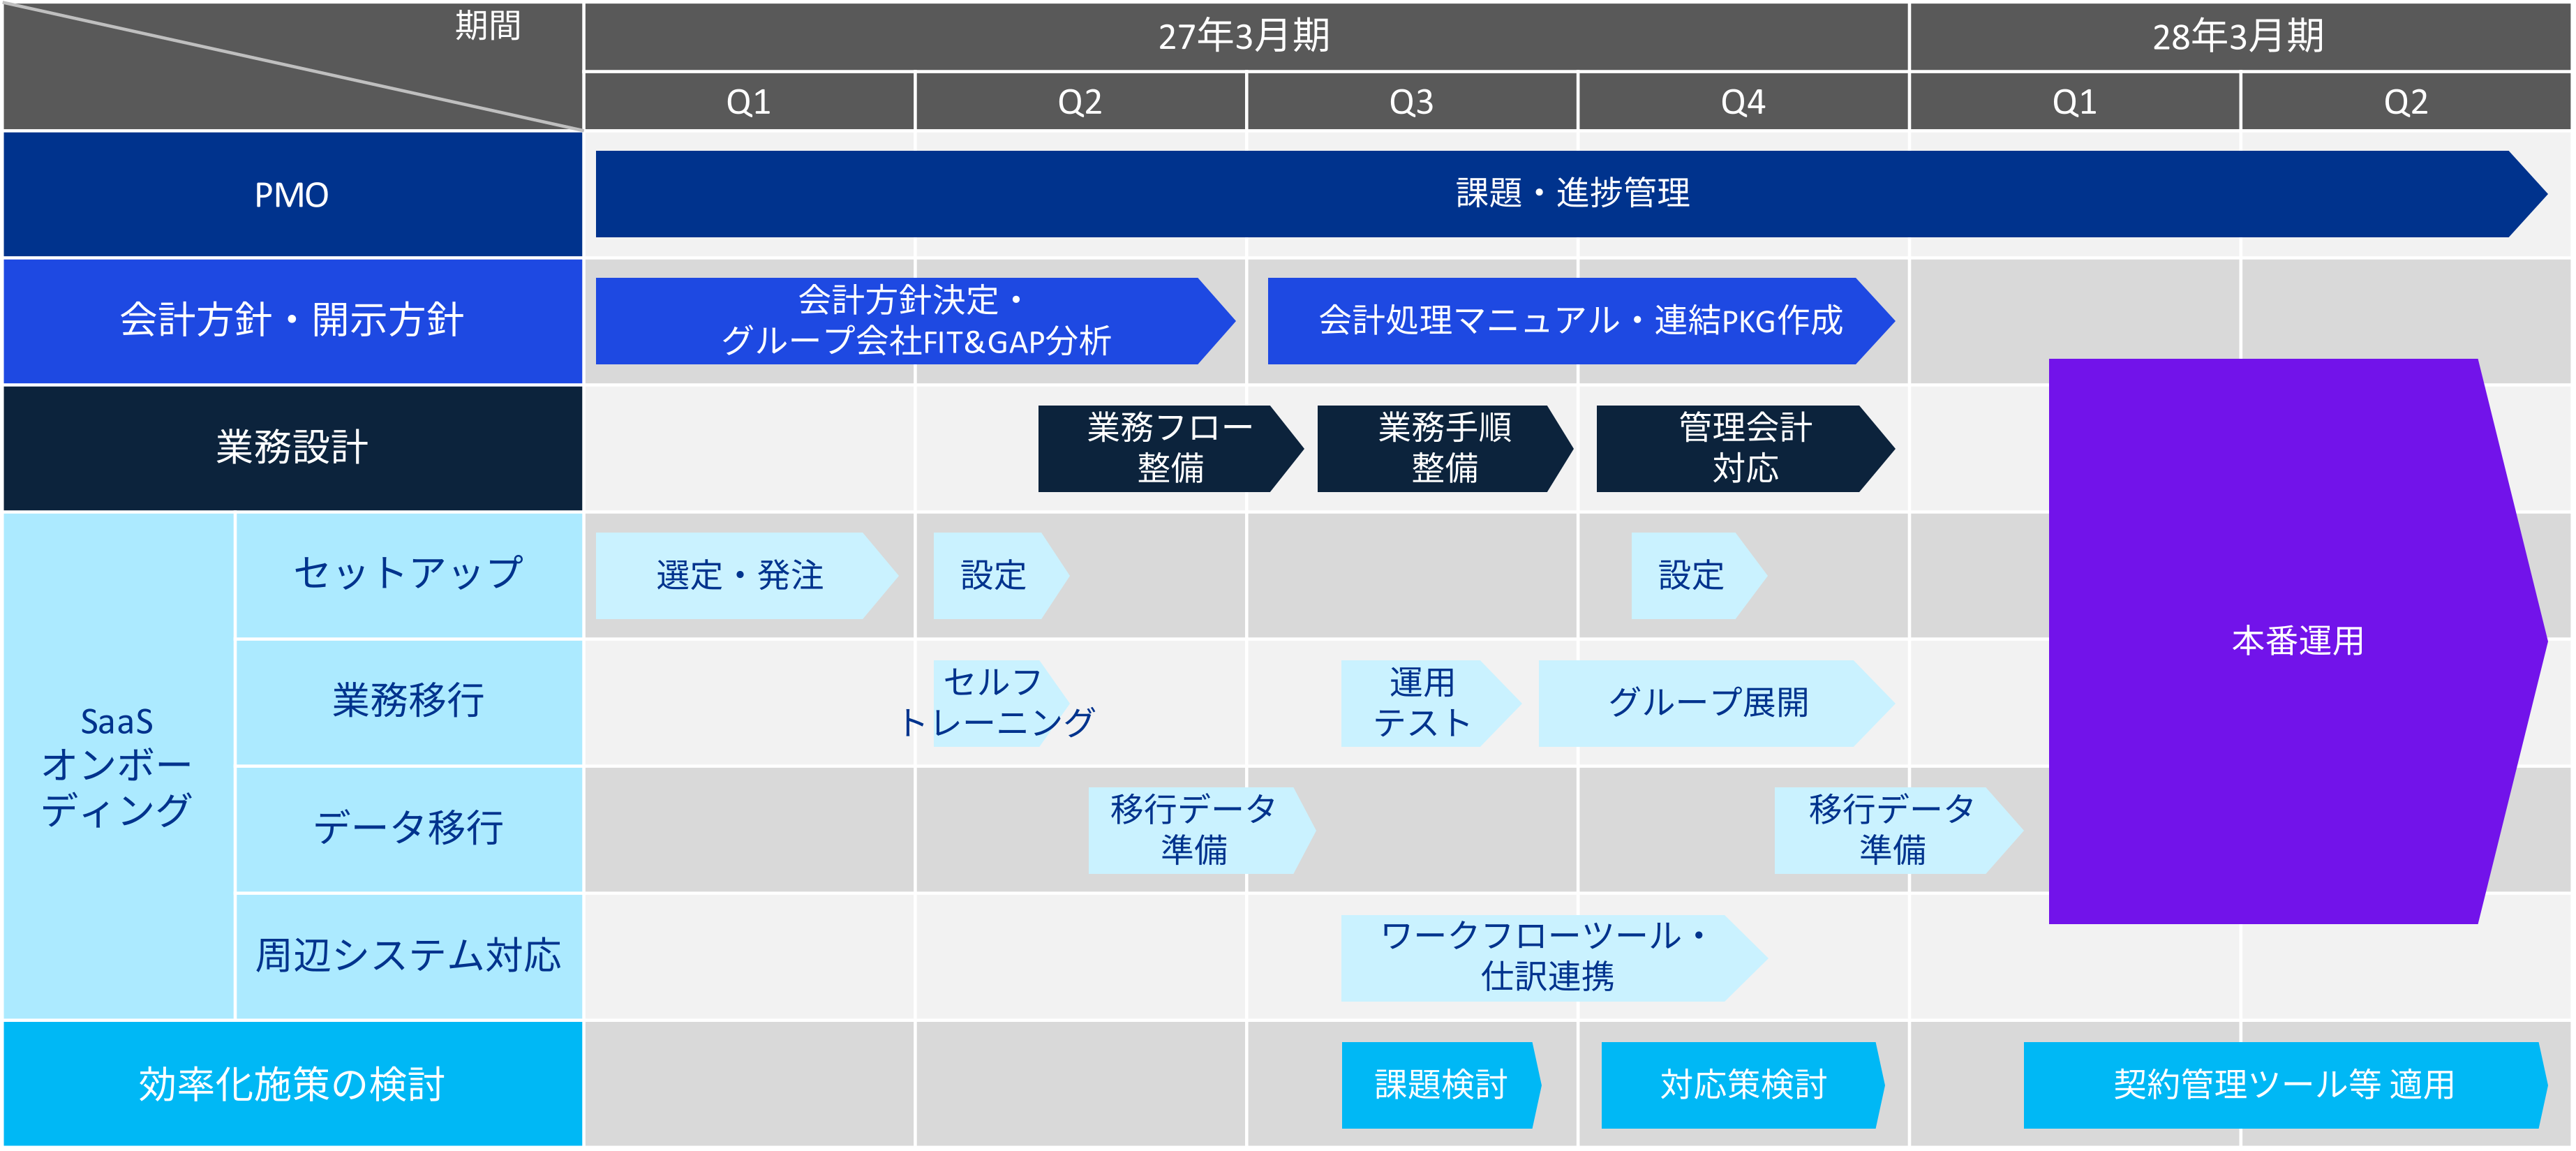
      プロジェクト・ロードマップ例

      特に、AIを活用したリース契約自動読込ツール「KLAS(KPMG Lease Abstraction Solution)」により、契約情報の抽出やデータ移行の効率化を図り、プロジェクトの迅速な推進を支援します。

      会計面では、会計処理マニュアルの作成、連結パッケージの改修、影響額のシミュレーション、開示項目の検討、管理会計の見直し、会計監査対応などを網羅。業務面では、契約管理方法の現状把握から課題の特定、不動産リース契約の一覧化、新基準対応の業務設計までを支援します。
      さらに、システム全体構想の策定、ベンダー選定、データ移行などのIT面の支援も行い、実務上の疑問や課題には「会計オンコール」による迅速な対応が可能です。
      これらの支援は、企業ごとの状況に応じてカスタマイズされ、効率的かつ確実な新基準の適用を実現します。KPMGの専門知識とデジタルツールを活用することで、複雑な会計基準変更にも安心して対応いただけます。

      AIを活用したリース契約自動読込ツール(KPMG Lease Abstraction Solution(KLAS))

      AIを活用したリース契約自動読込ツール(KPMG Lease Abstraction Solution(KLAS))

      業務対応・システム対応のポイント
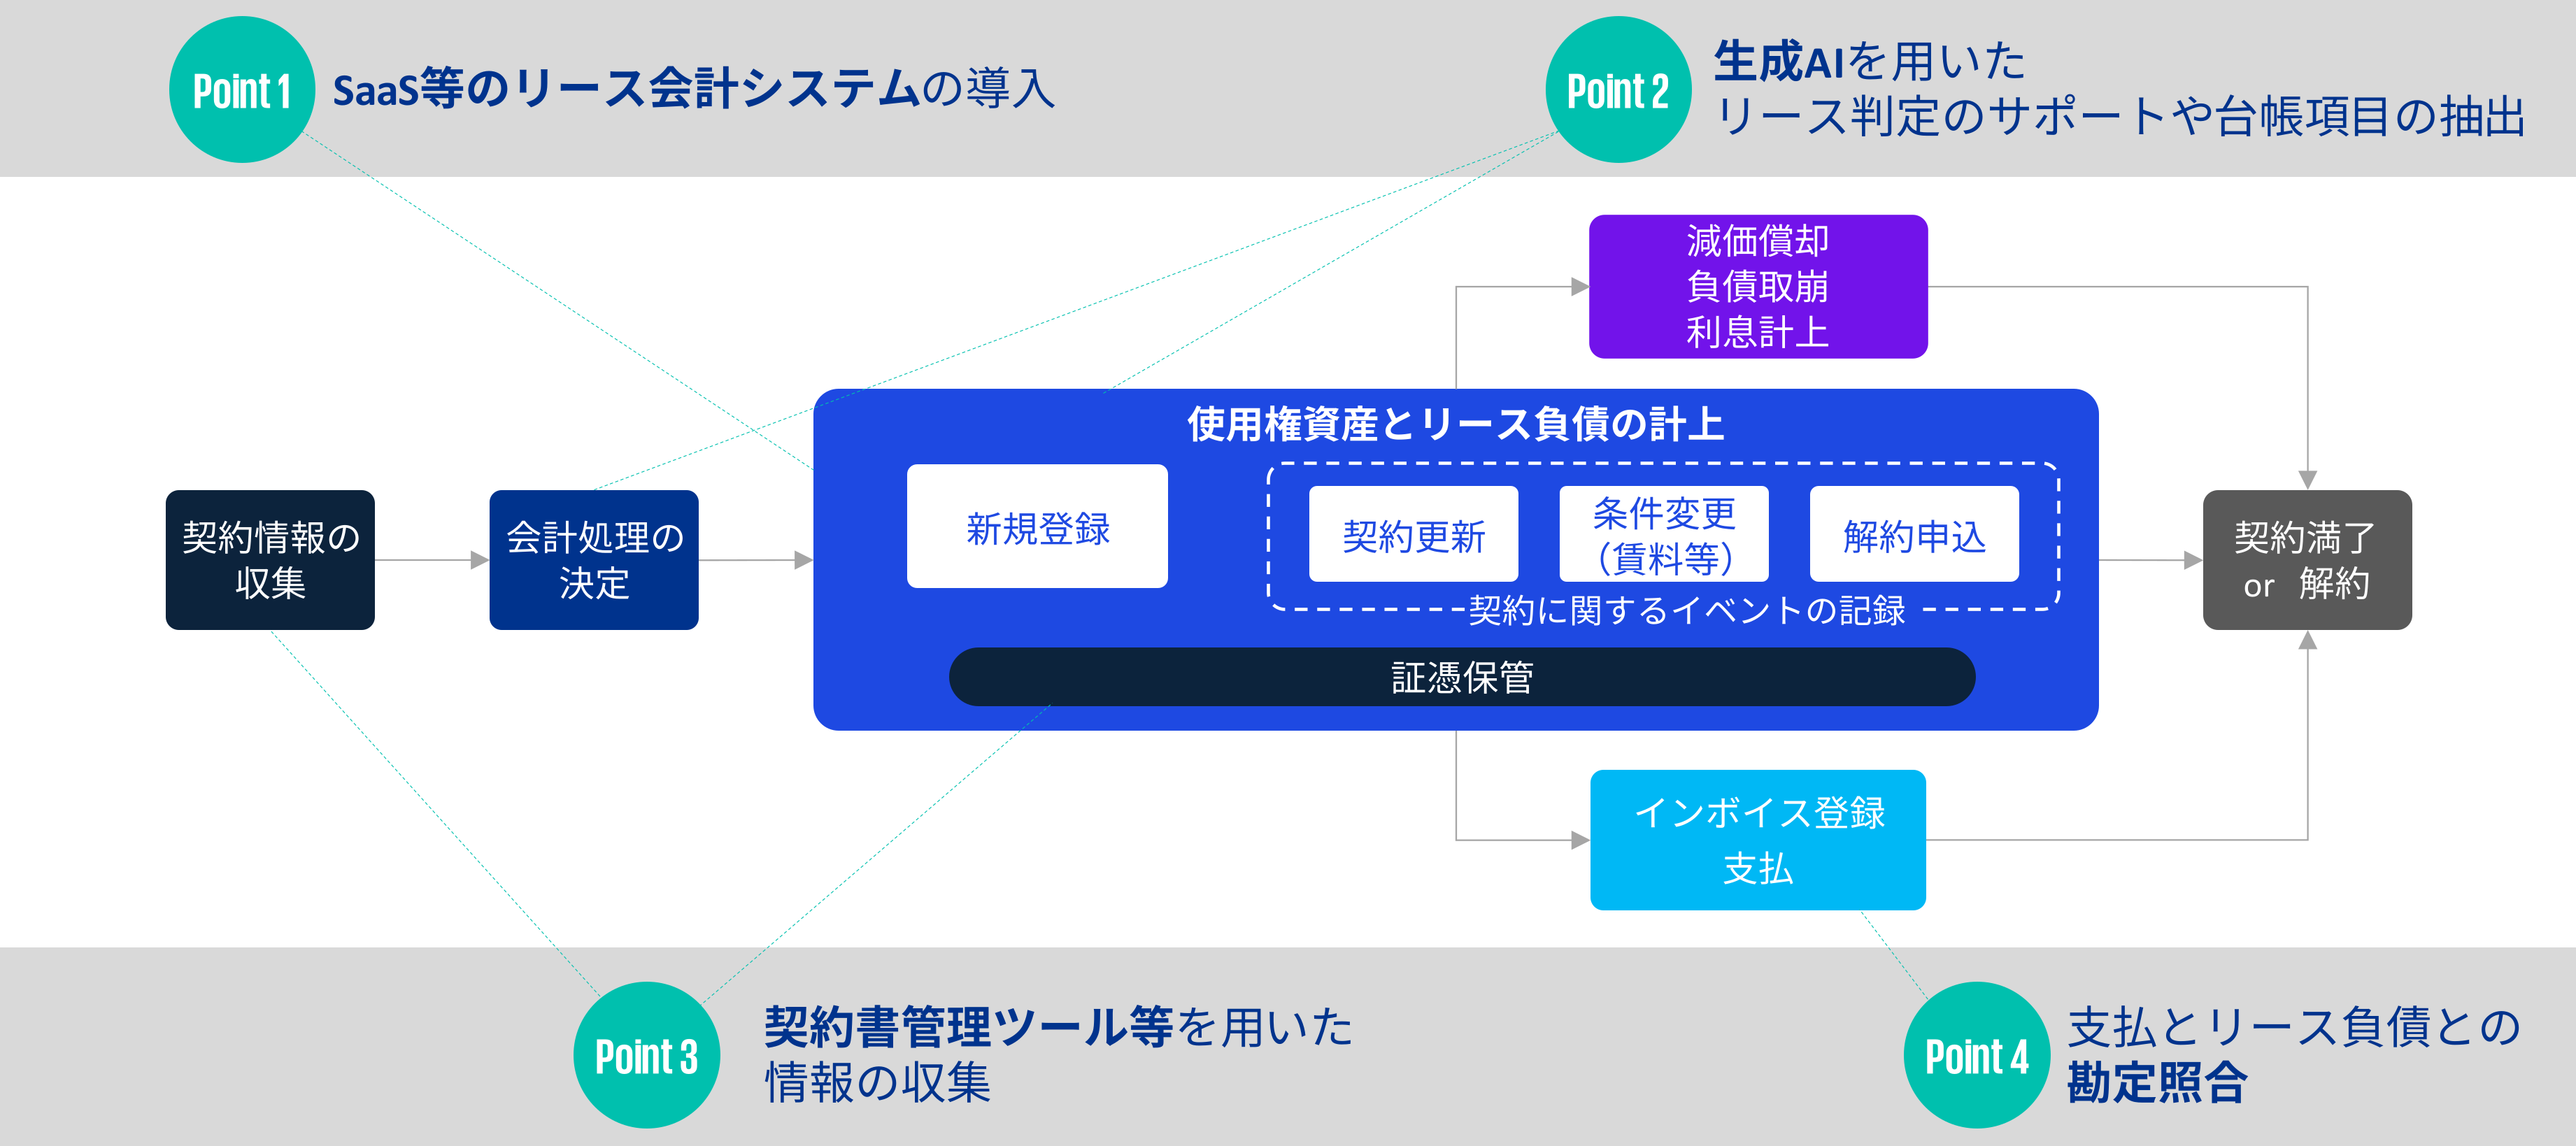
      業務対応・システム対応のポイント

      サービス提供事例

      クライアントの課題

      新リース会計基準の適用にあたり、企業はまず、リースに該当する取引を網羅的に洗い出す必要があります。
      従来、会計上のリースとして扱っていた契約(リース契約・賃貸借契約)以外の契約も会計上のリースに該当する可能性があるため、契約書の詳細な確認や調査が求められ、相当な工数を要します。さらに、会計処理にあたっては、リース期間や割引率の決定など、実務上の判断事項が多岐にわたり、財務インパクトや業務・システムへの影響を踏まえた最適な対応が必要です。
      加えて会計面では、連結財務諸表上の複雑な相殺消去の実施、リース負債と使用権資産に係る税効果会計への対応、財務諸表上への大きなインパクトが想定される経過措置の適用方法の検討、減損テスト実施方法の再構築など、さまざまな課題への対応が必要です。
      業務プロセス面でも、従来の体制からの見直しが不可欠であり、部門間の役割分担を含めた新たな業務設計が急務といえます。

      KPMGの支援内容

      • 専門家による統合チームの組成
        会計の専門家と業務プロセス・システムの専門家が連携するチームを常時組成し、統合的な支援体制を構築
      • 新リース会計基準への対応支援
        新リース会計に伴う複雑な論点について、豊富な経験と知見に基づき、企業の状況に応じた最適な判断を支援。また、グループ間取引の相殺消去、税効果会計、減損会計、企業結合会計など、新基準の適用により影響を受ける関連領域についても包括的に支援。
      • 業務プロセス設計の支援
        現業部門、固定資産管理部門、経理部門などの部門横断的な業務構造を踏まえ、組織運営に即した効率的なプロセス設計を支援
      • リース管理システム導入支援
        契約管理・固定資産・会計・稟議などの周辺システムとの連携を考慮し、以下の工程を一貫して支援:
        • 業務プロセスに基づく要件定義
        • ベンダー選定
        • 導入後の運用設計
      • 制度対応の確実な完了
        実務に根差したアプローチにより、手戻りなく制度対応を完了

      ここで紹介するサービスは、公認会計士法、独立性規則および利益相反等の観点から、提供できる企業や提供できる業務の範囲等に一定の制限がかかる場合があります。詳しくはあずさ監査法人までお問い合わせください。

      関連インサイト

      新リース会計基準適用支援に関する最新の動向やナレッジを発信しています。

      ライブ配信:2025年6月5日(木)13:30~15:00/オンデマンド配信:2025年6月13日(金)~

      新リース基準の導入による会計数値の変化が、企業の財務指標にどの程度影響を及ぼすかを具体的に示すとともに、財務戦略の再構築や資本効率の改善といった対応の方向性について考察しています。

      主要メンバー

      新リース会計基準適用を支援している主要メンバーです。

      山本 勝一

      アドバイザリー統轄事業部 パートナー

      あずさ監査法人

      今村 英祐

      アドバイザリー統轄事業部 ディレクター

      あずさ監査法人

      関連サービス

      新リース会計基準適用支援に関連するサービスです。

      会計および監査の専門性を核に、最新の基準や規則に関する深い知識と、それを実務に応用する力、創造性、そしてグローバルな対応力を兼ね備えています。KPMGの広範なネットワークを活用しながら、CFOにとって最も信頼されるパートナーとして的確なソリューションを提供し、クライアントの課題解決に貢献しています。

      企業のM&Aや事業領域の拡大、新会計基準の適用など、経営戦略に伴う多様な課題に対して、財務・会計・税務領域に係る経営判断をサポートします。KPMGメンバーファームの連携により、企業ごとの状況に応じたテーラーメードの助言を提供。複雑な経営課題の解決に向けて、専門的な対応を行います。

      KPMGは、欧州をはじめIFRS会計基準導入先行企業に会計監査やアドバイザリーを提供しており、多くの支援実績を有しています。蓄積したナレッジ・方法論・ツールを活用し、高品質なサービスを迅速に提供。企業の多様なニーズに対応し、海外子会社への支援もグローバルネットワークを通じて可能です。

      KPMGは、Form F-4登録に必要となる財務諸表や財務関連情報の準備に関する課題の解決を効率的・効果的に支援します。