К началу 2026 года исламское финансирование в Казахстане постепенно выходит за рамки узкой ниши и становится более доступным для широкого круга клиентов. Пока ключевыми игроками остаются два специализированных банка — ADCB и Zaman Bank, однако реформы законодательства 2025 года позволили крупнейшим традиционным банкам открывать так называемые «исламские окна». Это дает клиентам возможность получать шариат-соответствующие услуги в привычных банках. Активно развиваются и другие направления — прежде всего лизинг и финтех. На рынке появились первые исламские банковские карты и биржевые фонды (ETF), соответствующие нормам шариата. Если раньше этот сегмент был в основном ориентирован на корпоративных клиентов, то планируемый запуск исламской ипотеки от Отбасы банка и развитие цифровых сервисов сместили фокус в сторону населения.
В целом исламское финансирование предполагает два основных подхода: долговое финансирование и участие в прибыли проекта или компании. Одним из распространенных долговых инструментов является товарная мурабаха или таваррук.
Таваррук — это сделка, при которой клиент приобретает товар с отсрочкой платежа по цене, включающей наценку, а затем продает его третьей стороне по текущей (спотовой) цене, чтобы получить денежные средства. Иначе говоря, клиент получает ликвидность, а банк — прибыль в виде разницы между ценой покупки и ценой продажи.
По своей экономической сути такая операция схожа с получением займа: клиент получает финансирование, а банк — заранее согласованный доход. В подобных операциях обычно используются высоколиквидные биржевые товары (за исключением золота и серебра, которые в исламском финансировании приравниваются к денежным средствам).
Порядок отражения таваррука в отчетности по МСФО зависит от условий конкретной сделки. На практике это особенно важно для компаний, привлекающих финансирование через исламские банки, поскольку корректная классификация такой операции напрямую влияет на финансовые показатели в отчетности.
В классической модели таваррука банк сначала приобретает товар у поставщика, а затем продает его своему клиенту с наценкой и с условием оплаты в рассрочку. Клиент, в свою очередь, реализует этот товар конечному покупателю, получает денежные средства и в течение установленного срока погашает задолженность перед банком.
Ключевой особенностью классического таваррука является реальное движение товара: он последовательно переходит от брокера или поставщика к банку, затем к клиенту и далее к конечному покупателю. При этом на каждом этапе происходит переход контроля и рисков, связанных с товаром. Кроме того, в традиционной конструкции не приветствуется выполнение банком агентских функций, поскольку это может поставить под сомнение самостоятельность сделок и их соответствие этическим принципам исламского финансирования.
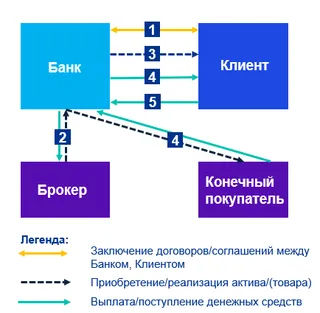
На практике часто используется модифицированный вариант, возникший в связи с развитием товарных бирж. В такой структуре участниками сделки выступают:
банк — финансирует приобретение актива (товара) и продает его клиенту с отсрочкой платежа и наценкой;
клиент банка — обязуется выкупить товар у банка по заранее согласованной цене, а также по соглашению с банком он может поручить банку выступить агентом для последующей продажи товара конечному покупателю;
конечный покупатель — приобретает товар по рыночной (спотовой) цене;
брокеры или товарные биржи — обеспечивают организацию сделок и обращение товара на рынке.
В таком случае схематично операции между участниками сделки могут быть представлены следующим образом: