民國115年7月28日,立法院三讀通過《民法》第1223條修正案,刪除兄弟姊妹之特留分規定,並明定自公布後6個月施行。此次修法被視為我國繼承制度的重要變革,象徵我國繼承法制逐步朝向尊重被繼承人意願及強化遺囑自由原則之發展。
一、兄弟姊妹特留分刪除,臺灣繼承制度邁向遺囑自由
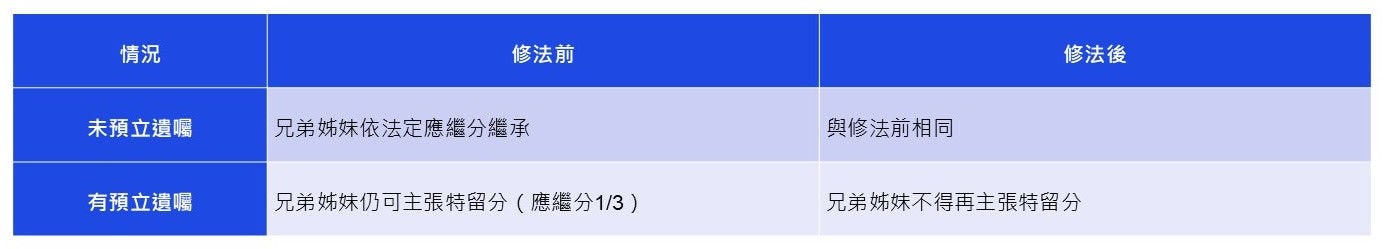
修法前,即使兄弟姊妹與被繼承人長期未有往來,仍得主張其應繼分1/3之特留分,使遺囑規劃效果受到限制;未來修法施行後,兄弟姊妹雖仍保有第三順位法定繼承人身分,但已不再享有特留分保障,被繼承人得透過合法遺囑,更自由地決定財產最終歸屬。
值得注意的是,本次修法刪除的是「特留分」,而非「繼承權」。若被繼承人未預立遺囑,且無第一、二順位繼承人時,兄弟姊妹仍得依法參與遺產分配。因此,本次修法最大的意義在於提高遺囑效力,使財產傳承更能反映被繼承人的真實意願。
二、刪除的是特留分,不是兄弟姊妹的繼承權
許多人誤以為修法後兄弟姊妹將完全失去繼承權,事實並非如此。依現行《民法》第1138條規定,兄弟姊妹仍位列第三順位法定繼承人。換言之,當被繼承人無直系血親卑親屬(即子女、孫子女),且父母均已歿時,兄弟姊妹便依法享有繼承權。因此,新制施行後將產生以下兩大法律效果:
•未預立遺囑:兄弟姊妹仍依法律規定繼承遺產。
•已預立有效遺囑:兄弟姊妹不得再以特留分受侵害為由主張扣減
由此可知,本次修法的實質意義在於「提升遺囑的絕對效力」,而非改變法定繼承順序。被繼承人若欲將財產完整留給配偶、伴侶、特定親友或公益組織,仍必須事前「依法定要式」作成合法有效的遺囑,方能真正實踐個人的資產傳承意願。
三、遺產稅視角:兄弟姊妹並非當然享有遺產稅扣除額
從遺產稅角度觀察,兄弟姊妹是否享有扣除額,與是否具有繼承權並非完全相同概念。許多人常有誤解,以為只要被繼承人遺有兄弟姊妹,就能按人數申報遺產稅的親屬扣除額。依《遺產及贈與稅法》第17條第1項第5款規定,列報此項扣除額的核心前提在於是否具備「受被繼承人扶養」之事實。只要扶養事實明確,不論該兄弟姊妹最終是否為實際繼承人,皆可依法認列扣除額(按115年度規定,每人為新台幣56萬元,如為未成年人,尚可按其距成年之年數,每年加扣56萬元)。
此外,若符合受扶養資格之兄弟姊妹選擇拋棄繼承,相關扣除額亦不得適用。故實務上應妥善保存扶養事實、生活費支出及醫療照護等相關證明文件,以利遺產稅申報及後續核認。
四、新制誰最受惠?這四大族群,財產終於能自己全權作主!
兄弟姊妹特留分的刪除,標誌著我國繼承制度正式朝「尊重遺囑自由」與「財產自主配置」邁出歷史性的一步。未來民眾得以依循自身真實意願,精準規劃財產的傳承對象與比例,徹底擺脫過去兄弟姊妹最低繼承保障的框架限制。特別是以下四大族群,將迎來前所未有的財產傳承彈性:
(一)單身族(無配偶、無子女):財產可自由留給關係人,但受益人通常沒有親屬扣除額
本次修法對無配偶、無子女之單身族群影響尤為顯著。未來被繼承人可透過遺囑,自由將財產留給未婚伴侶、照顧者、親友或公益團體等,不再受兄弟姊妹特留分限制。
然而,從遺產稅角度審視,上述受遺贈人通常不具配偶、直系血親卑親屬、父母或受扶養兄弟姊妹等法定身分,因而無法適用相關親屬扣除額。換言之,雖然被繼承人得依其意願安排財產歸屬,但在遺產稅計算上,未必能享有與法定繼承人相同之租稅優惠。因此,遺囑自由的擴大並不代表遺產稅負必然降低,仍應事先評估整體稅務影響。
(二)頂客族(有配偶、無子女):財產集中配偶可能引發第二次課稅
有配偶而無子女、且父母均已歿的頂客族,是此次修法另一個重要受影響族群。新制施行後,可透過遺囑將財產集中留給配偶,不再受兄弟姊妹特留分限制。
然而,從租稅角度觀察,若將財產全數集中於生存配偶名下,恐將引發「財富集中效應」的情形。亦即,被繼承人之財產於第一次繼承時移轉至生存配偶名下後,未來生存配偶死亡時,該等財產將再度併入其遺產總額課稅。倘若生存配偶本身已持有相當資產,則其遺產規模將進一步擴大,增加未來適用較高級距遺產稅稅率之可能性,進而產生較重之整體家族稅負。因此,除透過遺囑進行財產安排外,亦可評估搭配保險、信託、公益捐贈或生前逐步移轉等工具進行傳承。
(三)高資產家庭:傳承彈性提高,但更應留意整體稅負與股權安排
對高資產家庭而言,兄弟姊妹特留分的刪除,為家族治理與財富傳承注入了極大的規劃彈性。過去,即便被繼承人欲透過遺囑將家族企業股權、投資公司持股或核心資產,集中由特定繼承人承接,仍可能因兄弟姊妹主張特留分而面臨股權稀釋或經營權爭議。新制施行後,被繼承人得依其傳承意志,將資產集中配置予特定家族成員、家族控股公司或公益基金會等,有助於降低股權分散及經營權爭議風險。
然而,傳承自由度提高的同時,亦可能產生新的稅務規劃課題。例如,高資產家庭若透過遺囑將財產集中由單一配偶或子女承接,雖有助於維持家族控制權,卻可能造成財富過度集中,進而提高未來再次繼承時的遺產稅負擔;若受遺贈人為未婚伴侶、親友或其他非法定繼承人,亦可能因無法適用部分親屬扣除額,而增加整體稅負成本。因此,應同步評估家族控股架構、股權配置及跨世代傳承安排,以兼顧治理與租稅效率。
(四)再婚家庭及特殊家庭關係:遺囑自由提升,但更需兼顧家庭平衡
再婚家庭、同居伴侶、繼親子女或長期照顧者等特殊家庭關係,向來是財富傳承實務中最易衍生爭議的範疇。過去,即便被繼承人欲透過遺囑將多數財產配置予現任配偶、繼子女或長年隨侍在側的親友,仍可能因兄弟姊妹主張特留分,導致其照顧美意無法完全落實。新制刪除兄弟姊妹特留分後,被繼承人將可完全依據實質照顧需求與家庭關係,自由決定財產的配置比例,顯著提升了遺囑的實質效力與傳承彈性。
此外,再婚家庭往往伴隨多元家庭成員及較複雜的資產結構,若僅以遺囑安排財產歸屬,卻未針對未來的資金來源、股權架構或信託機制進行事前布局,繼承人間仍易對資產之變現分配與管理權限產生嫌隙。因此,除預立遺囑外,亦可搭配保險、信託或家族資產管理工具進行整體規劃,以降低未來爭議風險。
五、遺囑自由提高,不讓遺產變遺憾,更不讓辜負變成欺負
兄弟姊妹特留分的刪除,象徵我國繼承制度正式邁入遺囑自由的新時代。然而,特留分的消失並不代表遺產稅負必然降低,受益人身分、扣除額適用、財富集中效果及二次繼承等因素,仍將深刻影響最終傳承成果。
據此,建議及早檢視遺囑及既有傳承架構,並結合法律與稅務專業進行整體規劃,方能兼顧傳承意願、家族和諧與租稅效益,避免讓遺產成為爭議的起點,真正達成財富永續傳承的目標。正如傳承規劃實務常提醒的:「不要讓遺產變成遺憾,更不要讓辜負演變成欺負。」