

東京コスモス電機株式会社
代表取締役社長
前 J.フロント リテイリング株式会社 CFO
(取締役 執行役常務
財務戦略統括部長)
若林 勇人 氏
| ※本記事は2026年9月に実施したセミナー「企業価値向上に向けた成長投資~不確実性の高い時代にCFOは経営資源配分をどうリードすべきか~」の鼎談内容の一部を記事化したものとなります。 |
成長投資を増やすだけでは、企業価値は高まりません。問われているのは、価値を十分に生んでいない事業から資本を解放し、より高い価値創造が期待できる領域へ再配分する経営能力です。その判断軸となるのがエコノミック・プロフィット(EP)であり、成長投資を支える財務上のガードレールとなるのがリスク・アペタイト・ステートメント(RAS)です。
日本の株式市場が活況を呈するなか、多くの企業が企業価値向上に向けた取組みを加速させています。2026年7月に改訂されたコーポレートガバナンス・コードや、経済産業省が公表した「成長投資ガイダンス」は、持続的な成長の実現に向けて、経営資源の戦略的な配分と成長投資の重要性を改めて強調しています。
一方で、AIの急速な進展や地政学リスクなどを背景に、経営環境の不確実性はかつてないほど高まっています。将来の成長機会を見極めて果敢に投資を実行しながら、同時に投資規律と財務規律を維持することは、多くの企業にとって難易度の高い経営課題です。この難題を解くカギを握るのが、経営資源配分をリードするCFOの役割です。
長年CFOとして経営資源配分の最前線に立ち、現在は経営トップを務める東京コスモス電機株式会社の若林勇人氏、成長投資ガイダンスの責任者を務めた経済産業省の松田洋平氏、そしてKPMG/あずさ監査法人でCFOアドバイザリーを率いる土屋大輔が、企業価値向上に向けた成長投資のあり方について語り合いました。
登壇者
経済産業省 経済産業政策局
産業創造課長兼 企業会計室長
松田 洋平 氏
有限責任 あずさ監査法人
アドバイザリー統轄事業部
パートナー
土屋 大輔
論点1
日本企業において経営資源配分が進まない3つの要因
土屋 本日のテーマである成長投資は、古くて新しいテーマです。多くのCFOがこれまで悩んでこられたと思いますが、コーポレートガバナンス・コードの改訂や成長投資ガイダンスの公表を受けて、いよいよ成長投資を加速していく流れになってきました。まず松田さんに伺います。成長投資ガイダンスでは、日本企業の経営資源配分について3つの問題点が指摘されていますが、その背景をお聞かせいただけますか。
松田氏 2010年代以降、コーポレートガバナンス改革はさまざまな場で進んできました。今回、この十数年で何が起きてきたのかを振り返り、新たな課題を整理したのが成長投資ガイダンスです。分析からは3点が浮かび上がりました。
第1に、日本企業の成長投資は欧米と比べて、対売上高比で約10ポイント低く、設備投資もですが、とりわけ研究開発費と人件費で差が大きいこと。
第2に、成長投資と株主還元にメリハリがなく、成長ステージに応じたバランスが取れていないこと。
そして第3に、これは私たち自身が分析してみて最も驚いたのですが、日本では、価値を毀損している事業に投下資本の約65%が配分され、価値創造事業への配分は約35%にとどまっていることです。

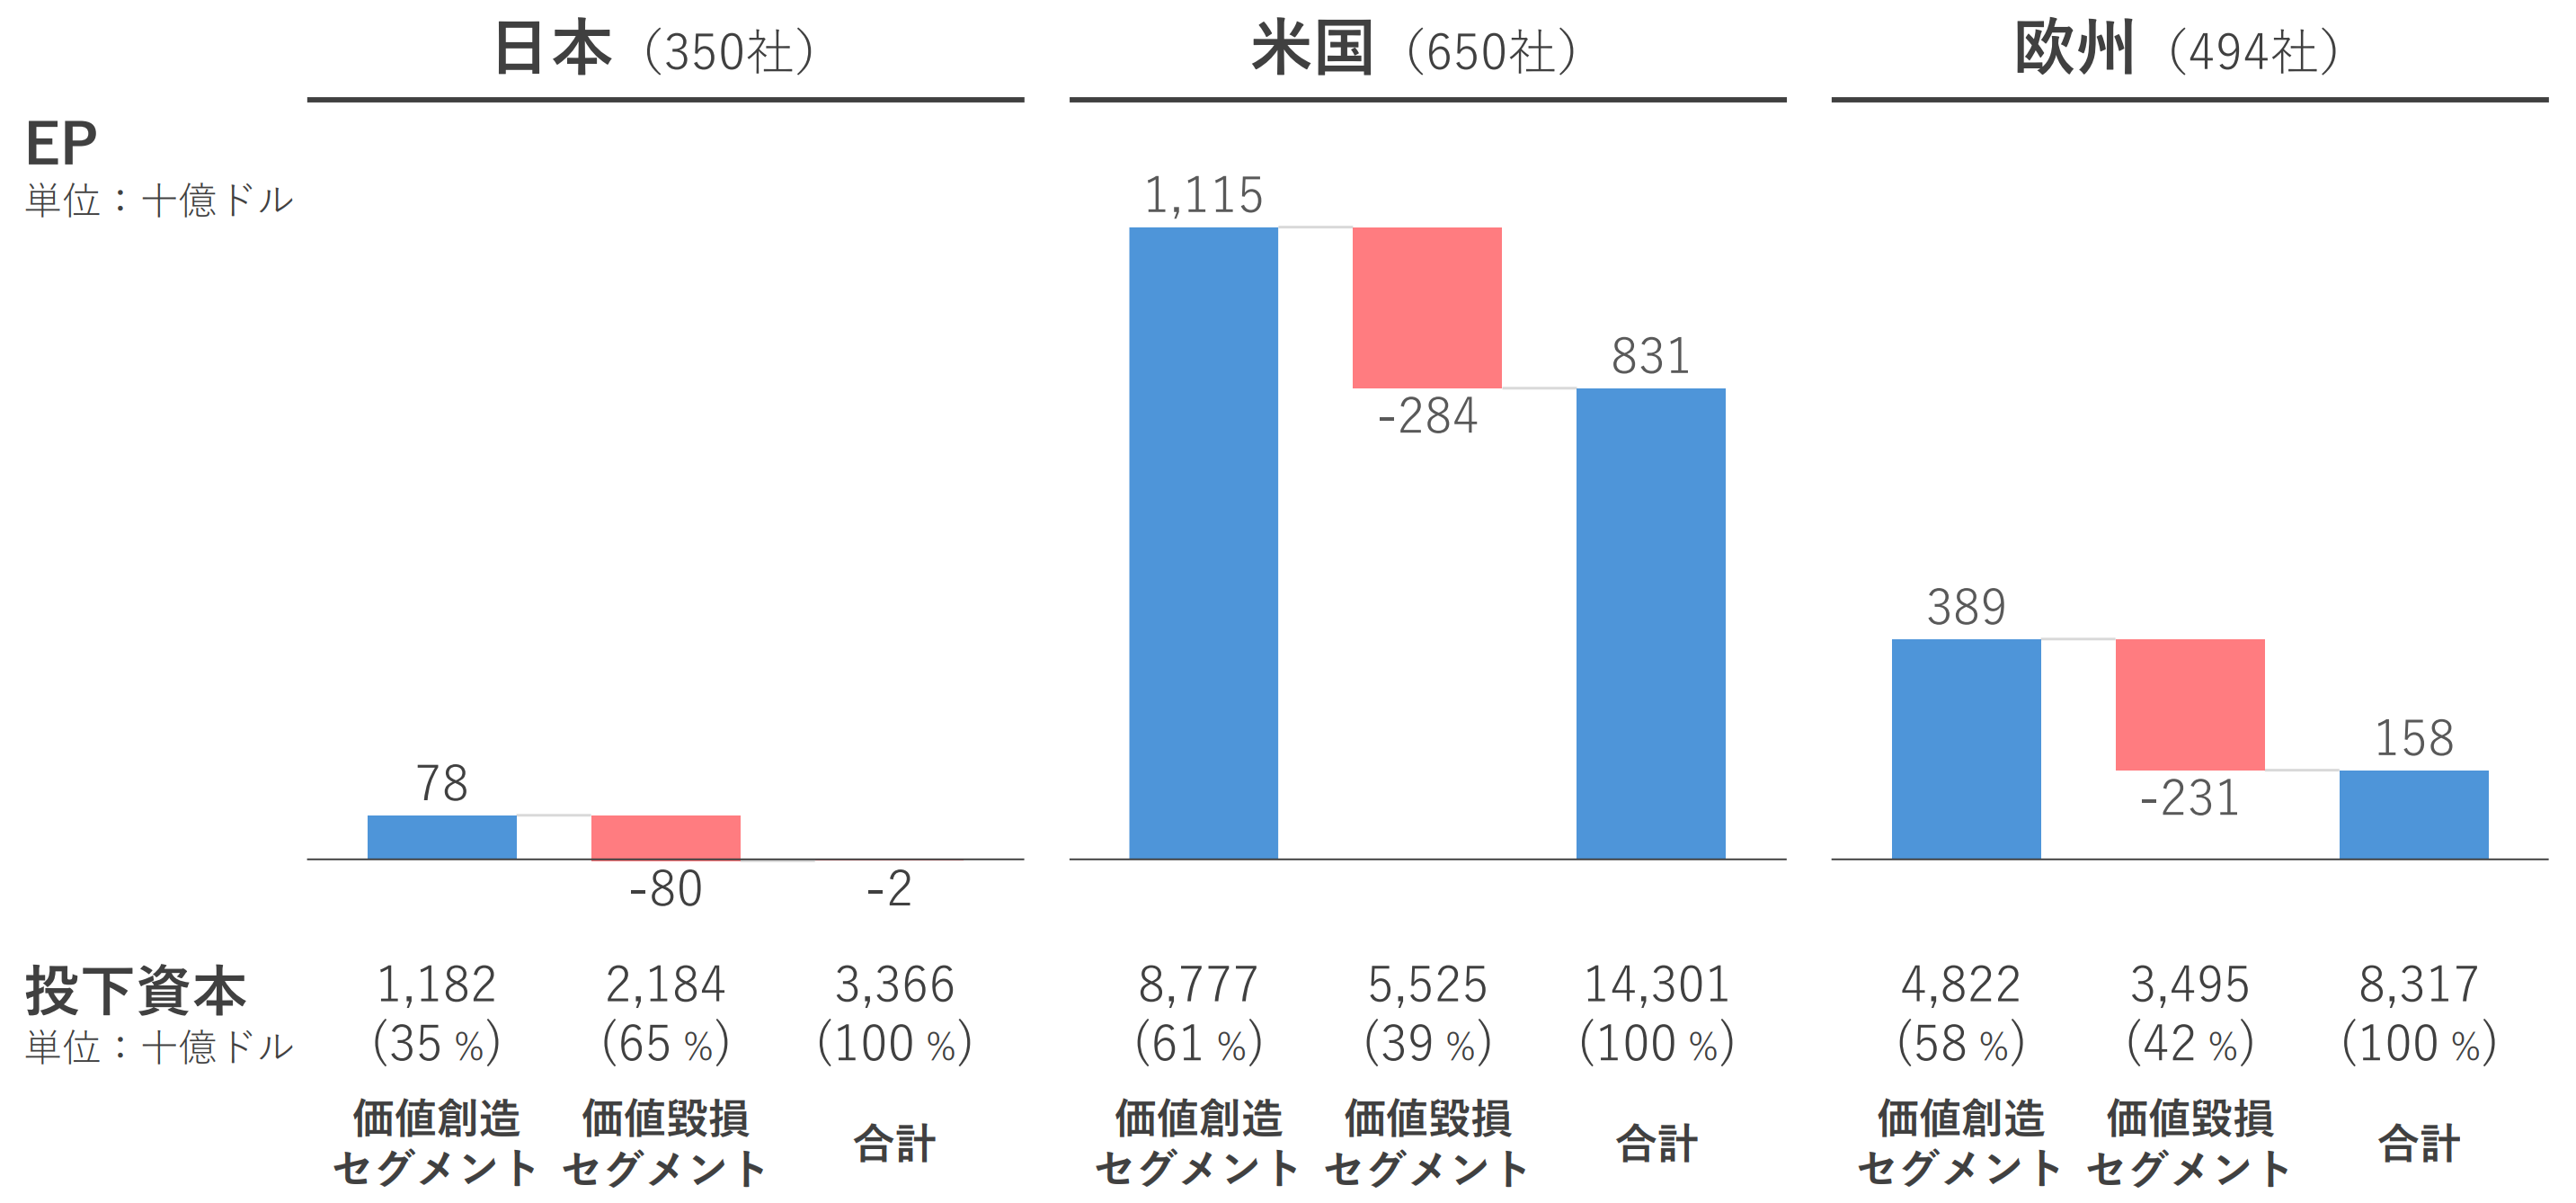
出典:経済産業省「成長投資ガイダンス―価値創造の拡大を通じた企業の持続的成長に向けて―」 https://www.meti.go.jp/shingikai/sankoshin/shin_kijiku/value_creation/pdf/20260721_guidance_01.pdf
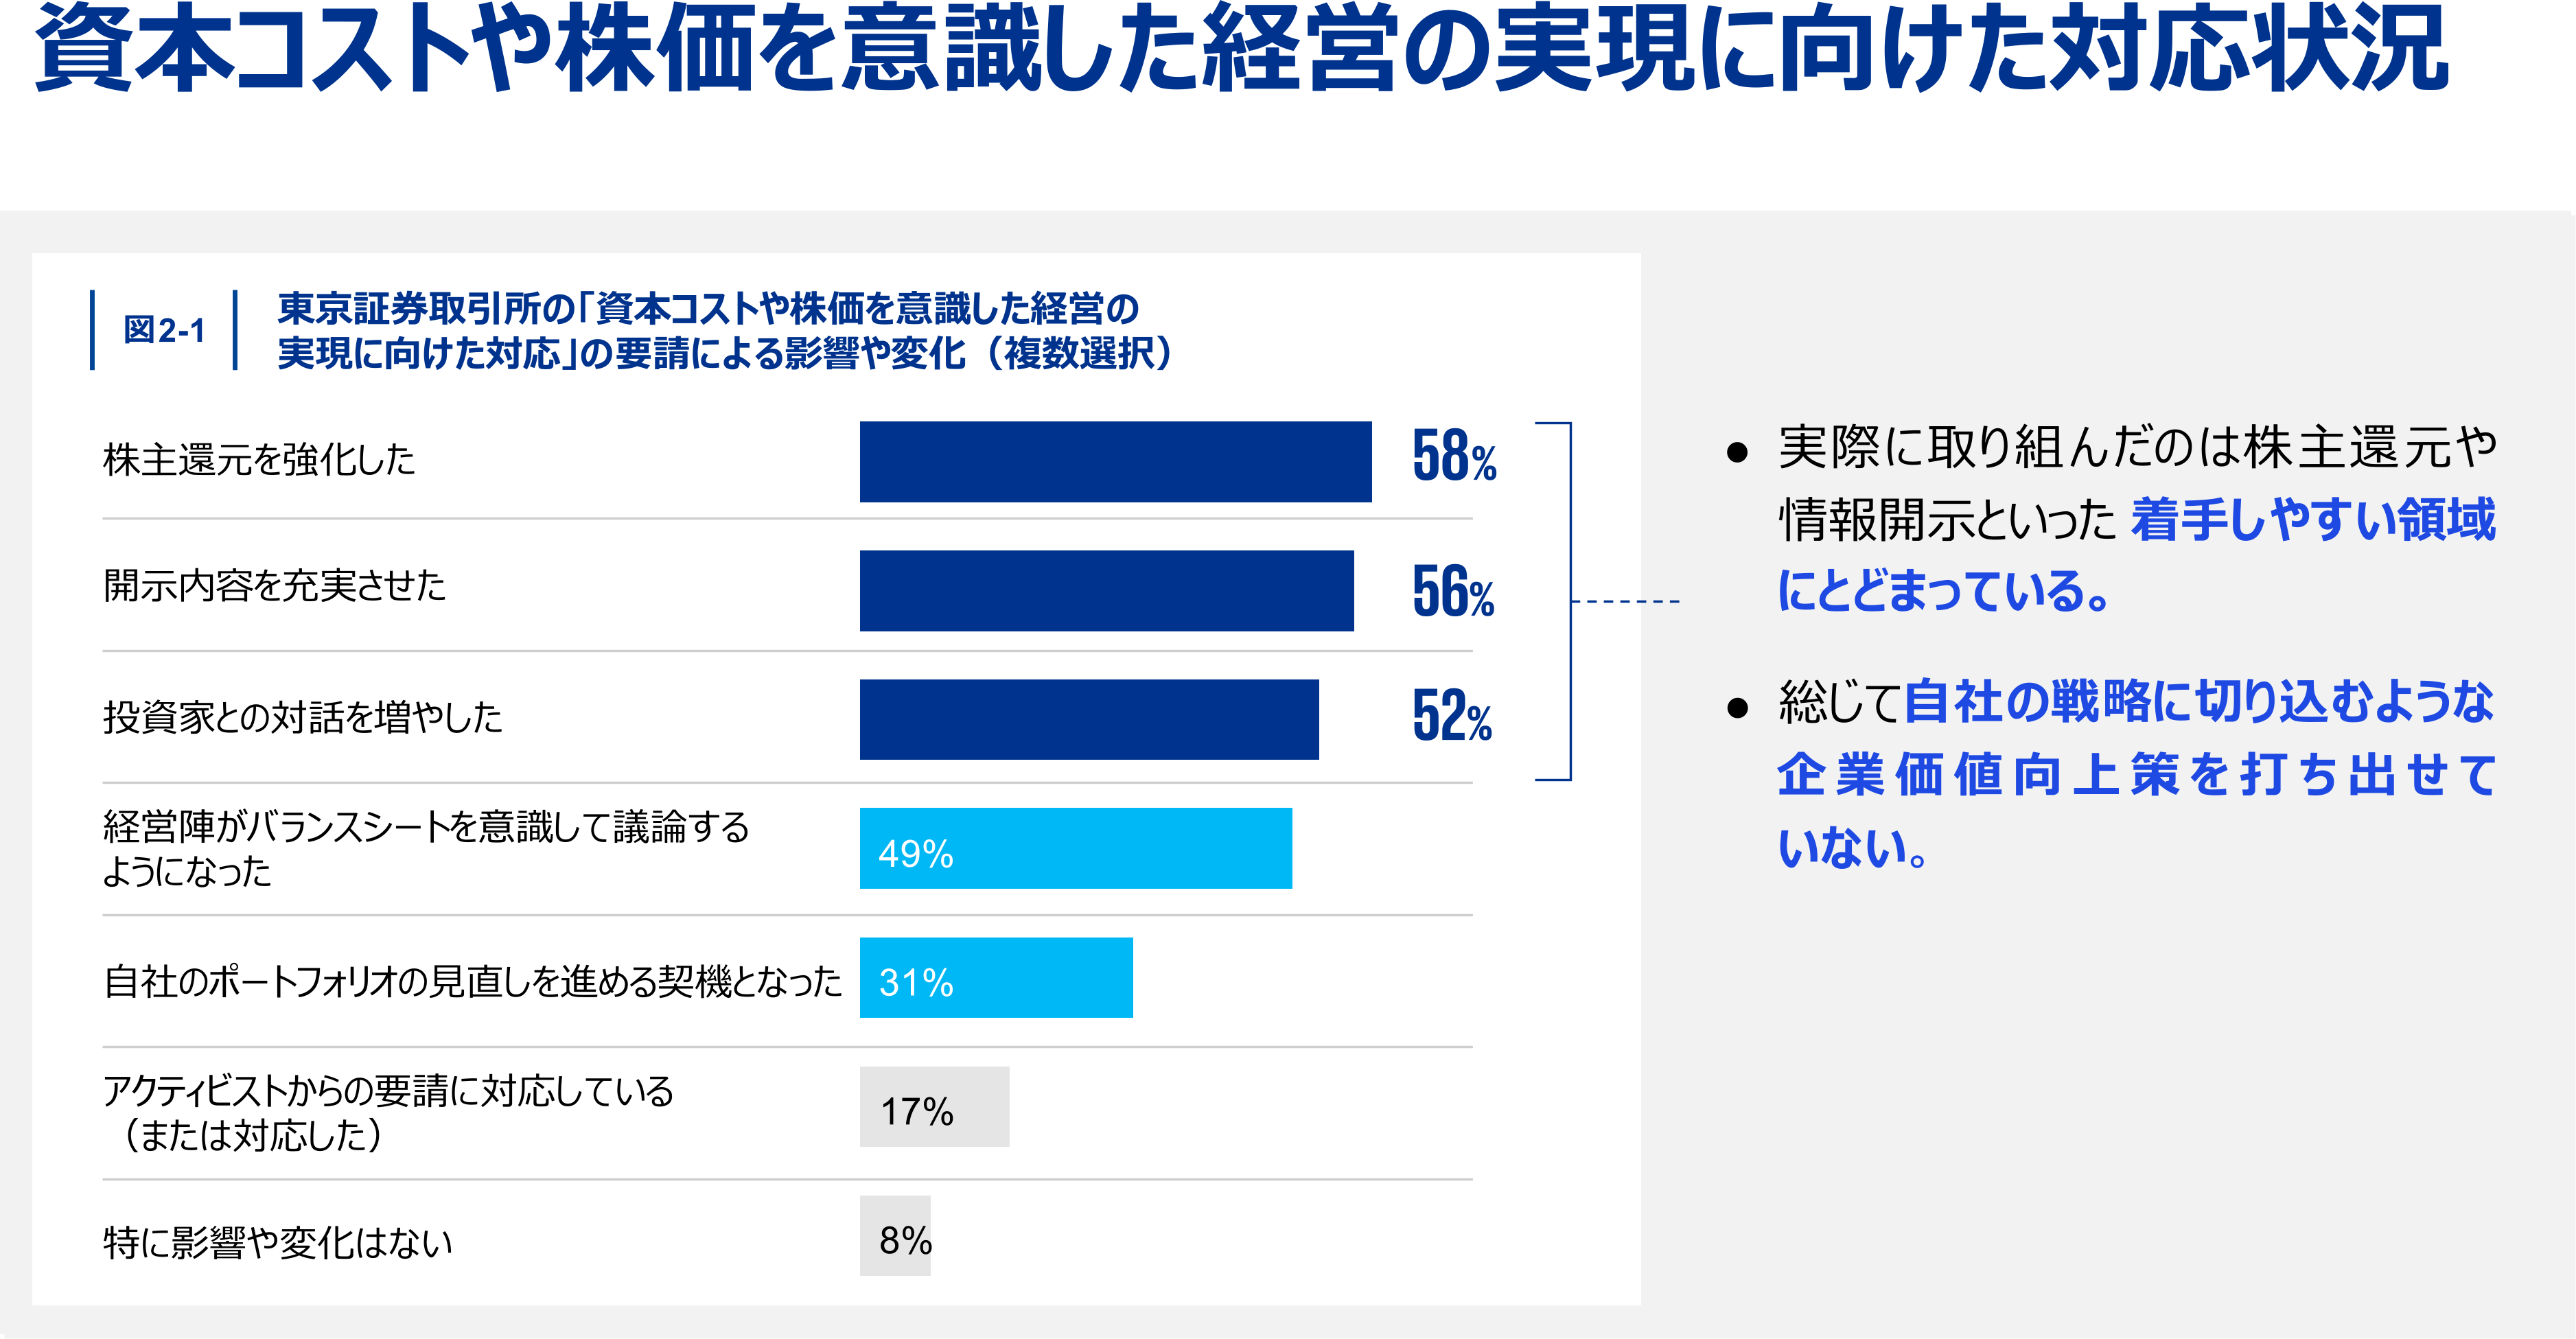
土屋 非常に衝撃的なデータですね。実はこれに関連して、KPMGジャパンが毎年実施しているCFOサーベイでも符合する結果が出ています。東京証券取引所の「資本コストや株価を意識した経営」の要請を受けて実際に取り組んだ施策の上位は「株主還元の強化」「開示内容の充実」「投資家との対話の増加」でした。いずれも重要ですが、着手しやすい領域にとどまっているとも言えます。「自社のポートフォリオの見直しを進める契機となった」はわずか31%です。若林さんは、日本企業で経営資源配分がうまくいかない要因はどこにあるとお考えですか。
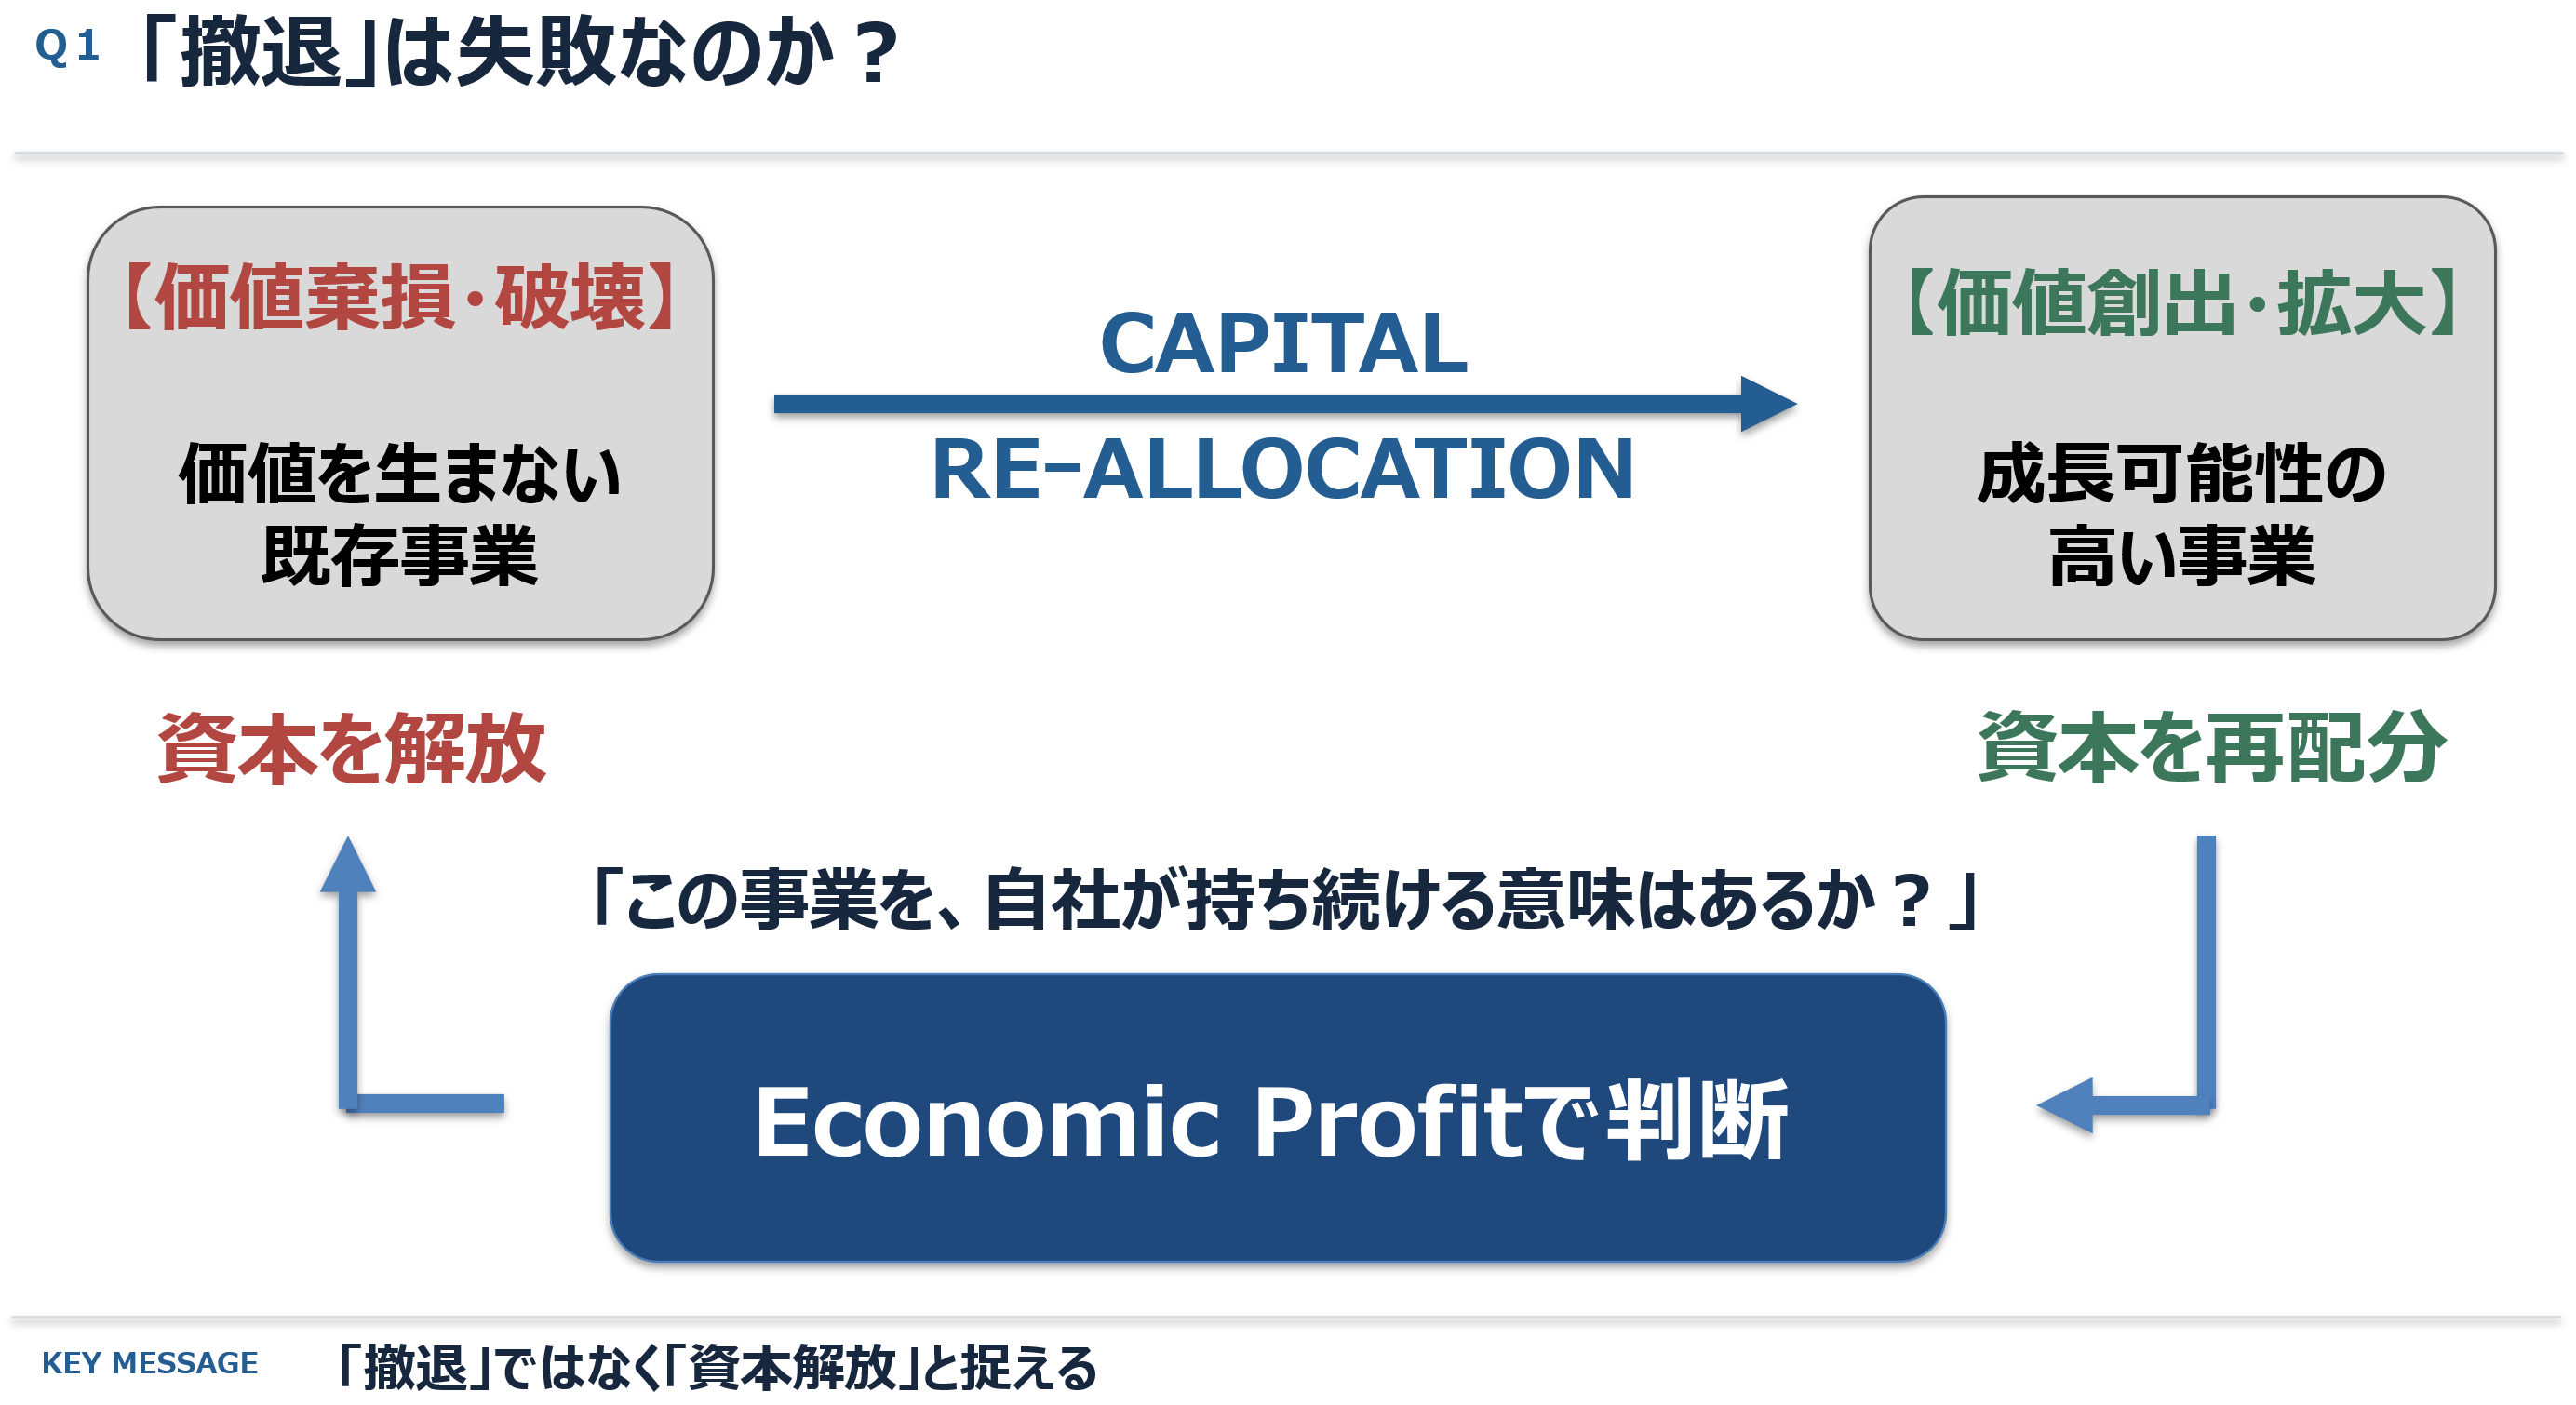
若林氏 私は、要因は3つあると考えています。1つ目は、そもそも撤退ができないという日本企業独自の特性です。赤字でなければ続けたらいい、撤退となれば人や組織の問題も出てくる、ということ。2つ目は、事業最適と全社最適が一致していないこと。事業として利益が出ていても、その資本を別の成長事業に振り向けた方が企業価値は高まる、という認識が不足しています。3つ目は、投資基準はどの企業も持っているのに、撤退基準を持っていない企業が多いことです。
そこで大切なのが発想の転換です。「撤退」という言葉そのものを変えていく必要がある。撤退ではなく、資本を解放する、ということです。価値を十分に生んでいない事業に人・物・金を固定し続けることは、むしろ企業価値を毀損しかねません。問うべきは黒字か赤字かではなく、「この事業を、自社が持ち続ける意味が本当にあるのか」。撤退を失敗と考えるのではなく、価値を毀損している事業から資本を解放し、より高い価値創造が期待できる成長事業へのキャピタル・リアロケーション(経営資源の再配分)と捉える。この意識変革が重要だと思います。
その判断軸となるのが、資本コストを上回るリターンによって企業が生み出す価値を金額で捉える「エコノミック・プロフィット(Economic Profit)」(以下、EP)です。
出所:KPMGジャパン主催セミナー「企業価値向上に向けた成長投資~不確実性の高い時代にCFOは経営資源配分をどうリードすべきか~」東京コスモス電機株式会社 代表取締役社長 若林 勇人 氏投影資料
土屋 撤退を「資本解放」と捉え直す。まさに今日のテーマであるCFOの役割にもつながるお話ですね。
論点2
「撤退」から「資本解放」へ:エコノミック・プロフィット(EP)の活用
土屋 いま「EP」という言葉が出ました。成長投資ガイダンスでも取り上げられていますが、EPという指標がここまで明示的に取り上げられたのは今回が初めてかもしれません。松田さん、EPの考え方をご解説いただけますか。
出典:経済産業省「成長投資ガイダンス―価値創造の拡大を通じた企業の持続的成長に向けて―」 https://www.meti.go.jp/shingikai/sankoshin/shin_kijiku/value_creation/pdf/20260721_guidance_01.pdf
を基にKPMGジャパン作成
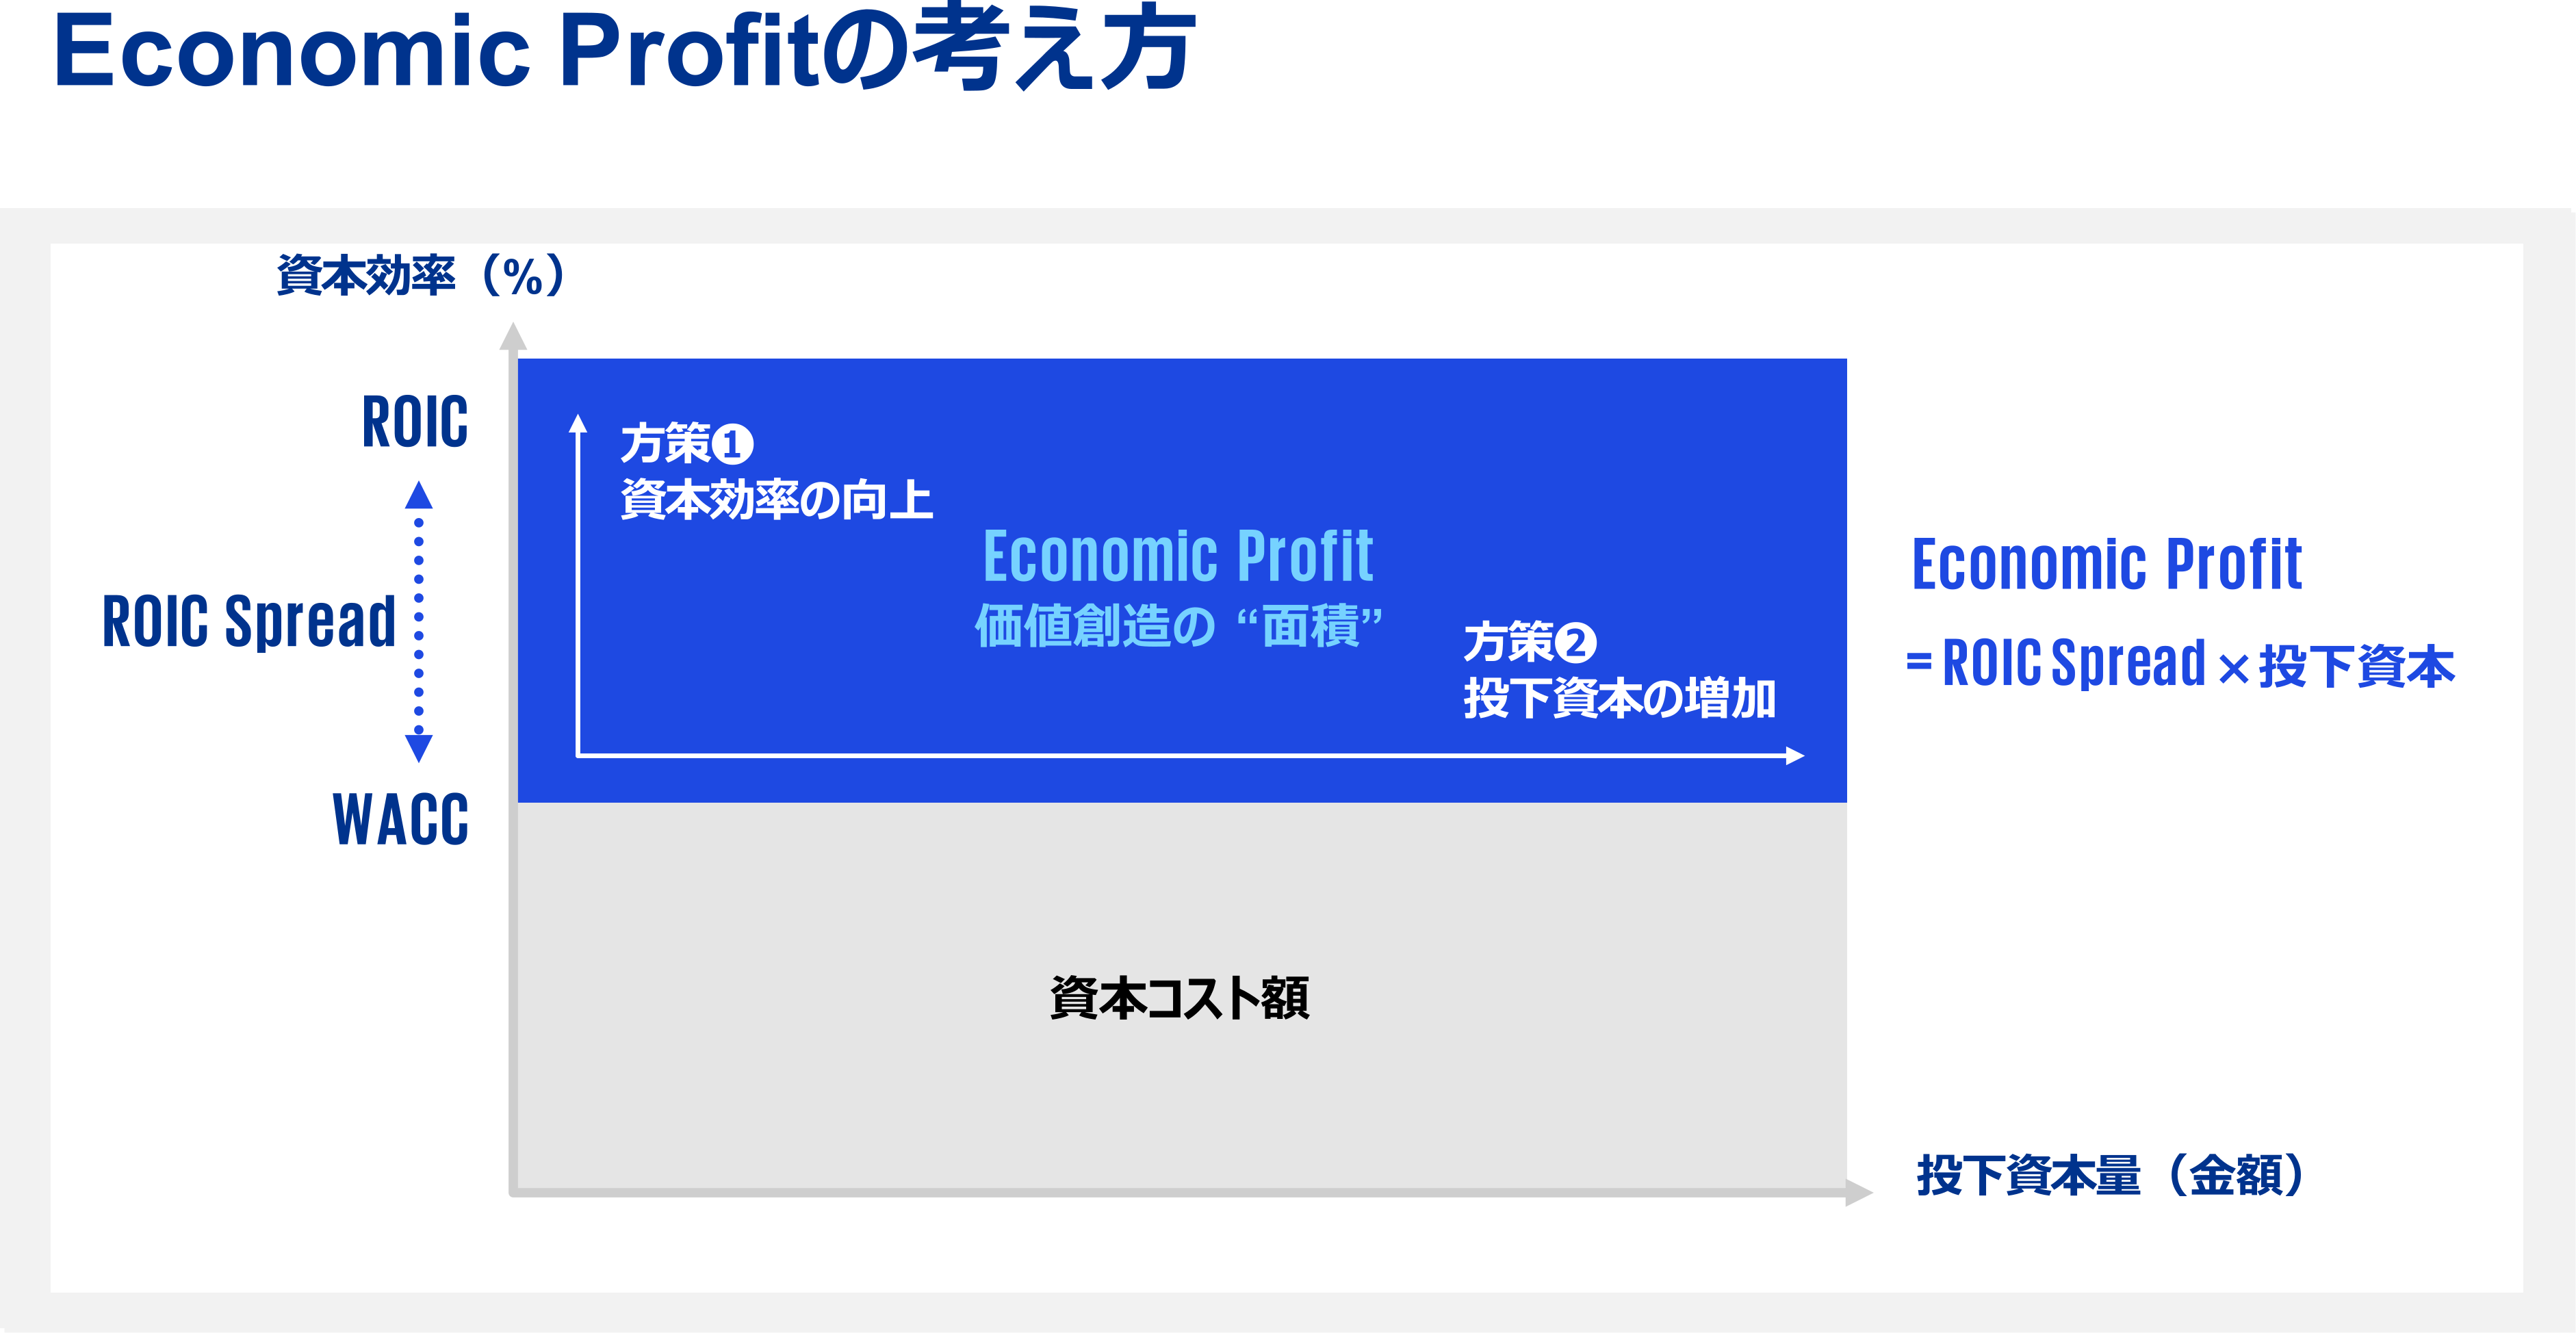
松田氏 EPは、基本的にはかつてのEVA®(経済的付加価値)と基本的には同じ考え方です。資本コスト以上のリターンをしっかり生み出せているか、つまり価値創造ができているかを測るという観点です。EPは「ROIC Spread × 投下資本」で表されます。資本効率を高めるだけでなく、投下資本をどう増やしていくか。この二軸で考えることが必要で、要はこの“面積”を増やさなければ日本全体が豊かになっていかない、ということです。ただし、企業に一律にEPの開示や目標設定を求めているものではなく、企業と投資家の間でこうした指標を使いながら戦略的な対話が進んでいくことを期待しています。
土屋 そもそもEVAと何が違うのか、という声もありそうです。若林さんはどうご覧になっていますか。
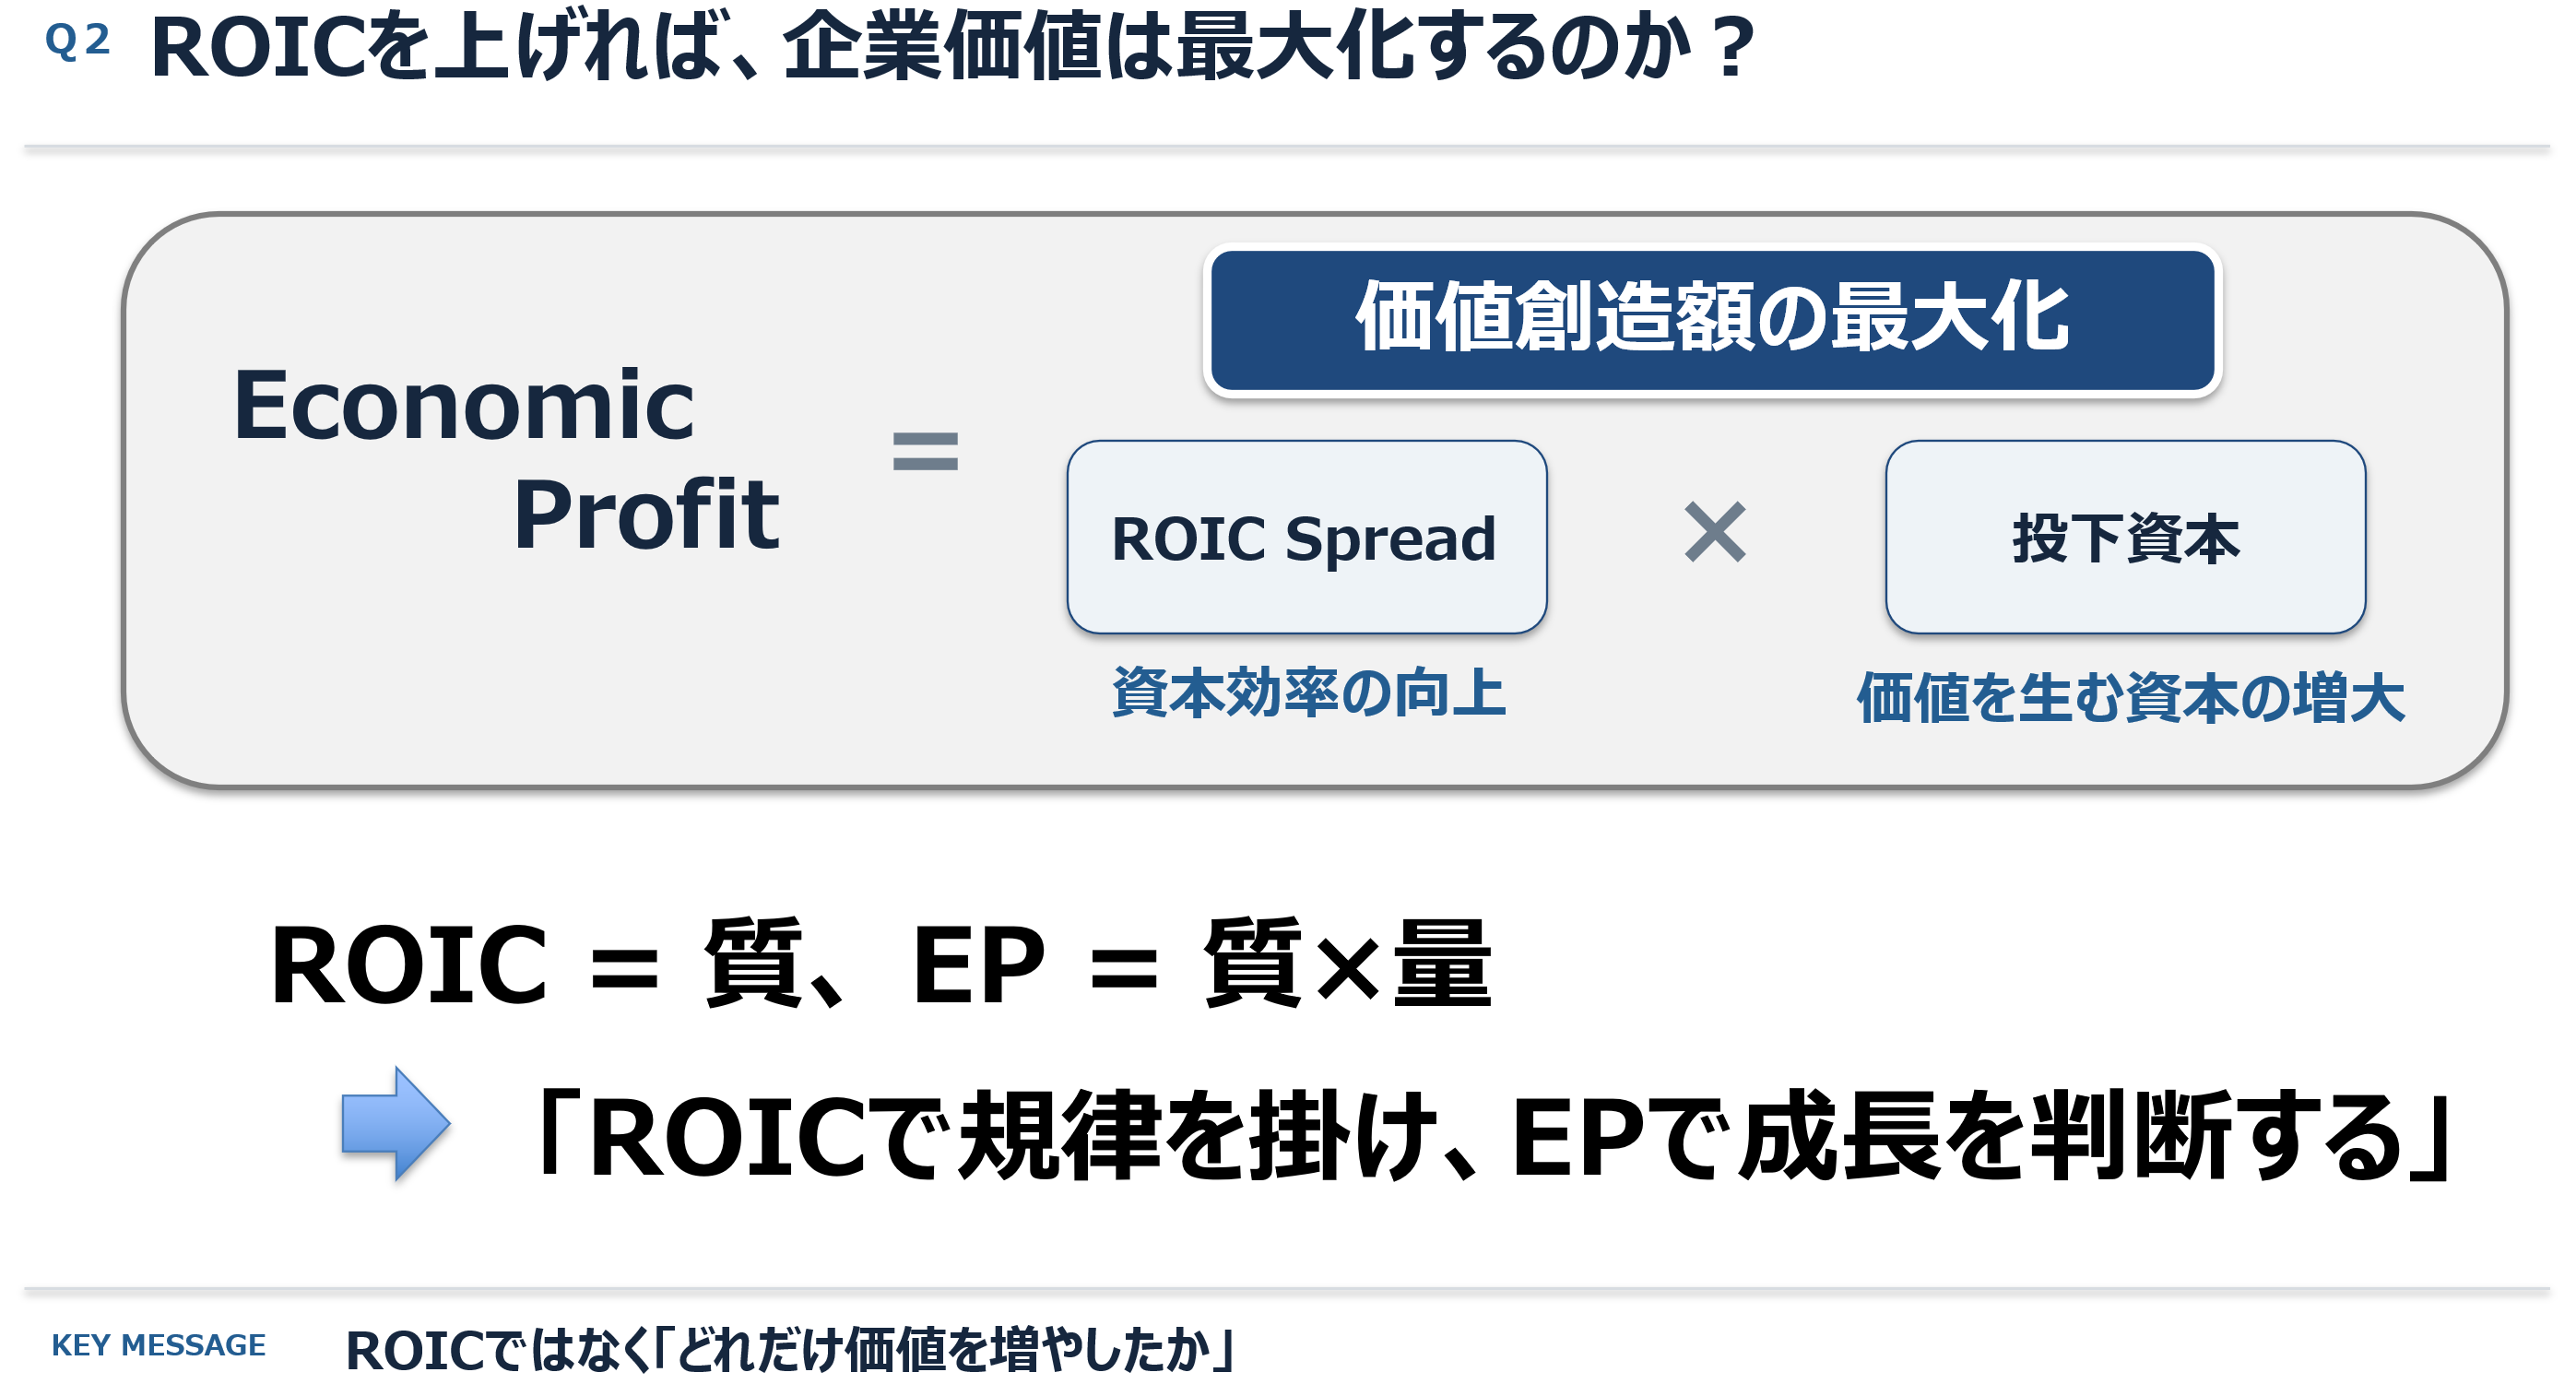
若林氏 EVAも非常に優れた指標ですが、現場に定着させるには会計上の調整が必要で、少し難しい面がありました。その点、今回のEPは非常にわかりやすく、ぜひ使っていくべきだと思います。ただ、ROICを上げること自体が目的化すると問題です。投資を抑えればROICは上がるかもしれませんが、それでは企業の成長まで止めてしまうという可能性が出てきてしまいます。そこで重要なのが、価値創造を金額で示すEPです。ROICは資本効率という“質”を見るのに対し、EPはそこに投下資本という“量”を掛け合わせる。ROICは質、EPは質×量、と整理するのがよいと思います。ROICで規律をかけ、EPで成長を判断する、ということです。
出所:KPMGジャパン主催セミナー「企業価値向上に向けた成長投資~不確実性の高い時代にCFOは経営資源配分をどうリードすべきか~」東京コスモス電機株式会社 代表取締役社長 若林 勇人 氏投影資料
実務では、①ROIC(事業の健康診断)、②EP(現在の価値創造額)、③将来EP(意思決定)という3段階で考えるのがよいと思います。大型投資やM&Aなら、NPVやIRRに加えて将来EPを見る。撤退の判断では、現状維持・追加投資・撤退それぞれの将来EPを比較する、といった具合です。
土屋 投資直後はROICもEPも一時的に下がりがちです。それを嫌って投資を萎縮させてしまう、いわゆる縮小均衡の議論になりやすいのですが、この点はどう乗り越えればよいでしょうか。
若林氏 もちろん、成長投資では短期的にEPがマイナスになることは当然あります。重要なのは、マイナスからスタートすると捉えたうえで、いつEPがプラスになるかだけでなく、何を達成すればEPがプラスになるかを投資の時点で決めておくこと。そして、当初の価値創造ストーリーが維持できているかを定期的に検証することです。維持されていれば投資を継続・拡大し、崩れているなら縮小・撤退の検討に入るということです。短期のEP毀損を許容する代わりに、検証の規律を徹底する、という使い分けが必要だと思います。
松田氏 この短期的なEPの毀損をめぐる議論は、価値創造経営小委員会でもまさにポイントの1つでした。新規事業は通常、短期的には利益が出にくく、収益が不確実である場合も多いため、ステージゲート型の評価プロセス等のEP とは異なる管理の枠組みを整備するなど工夫をしつつ、対外的にも投資家に長期の成長ストーリーを理解してもらうという対応が期待されます。
論点3
成長投資のためのガードレール:リスク・アペタイト・ステートメント(RAS)
土屋 成長投資を継続するためには、会社としてどこまで財務リスクを取れるのかを明確にする必要があります。
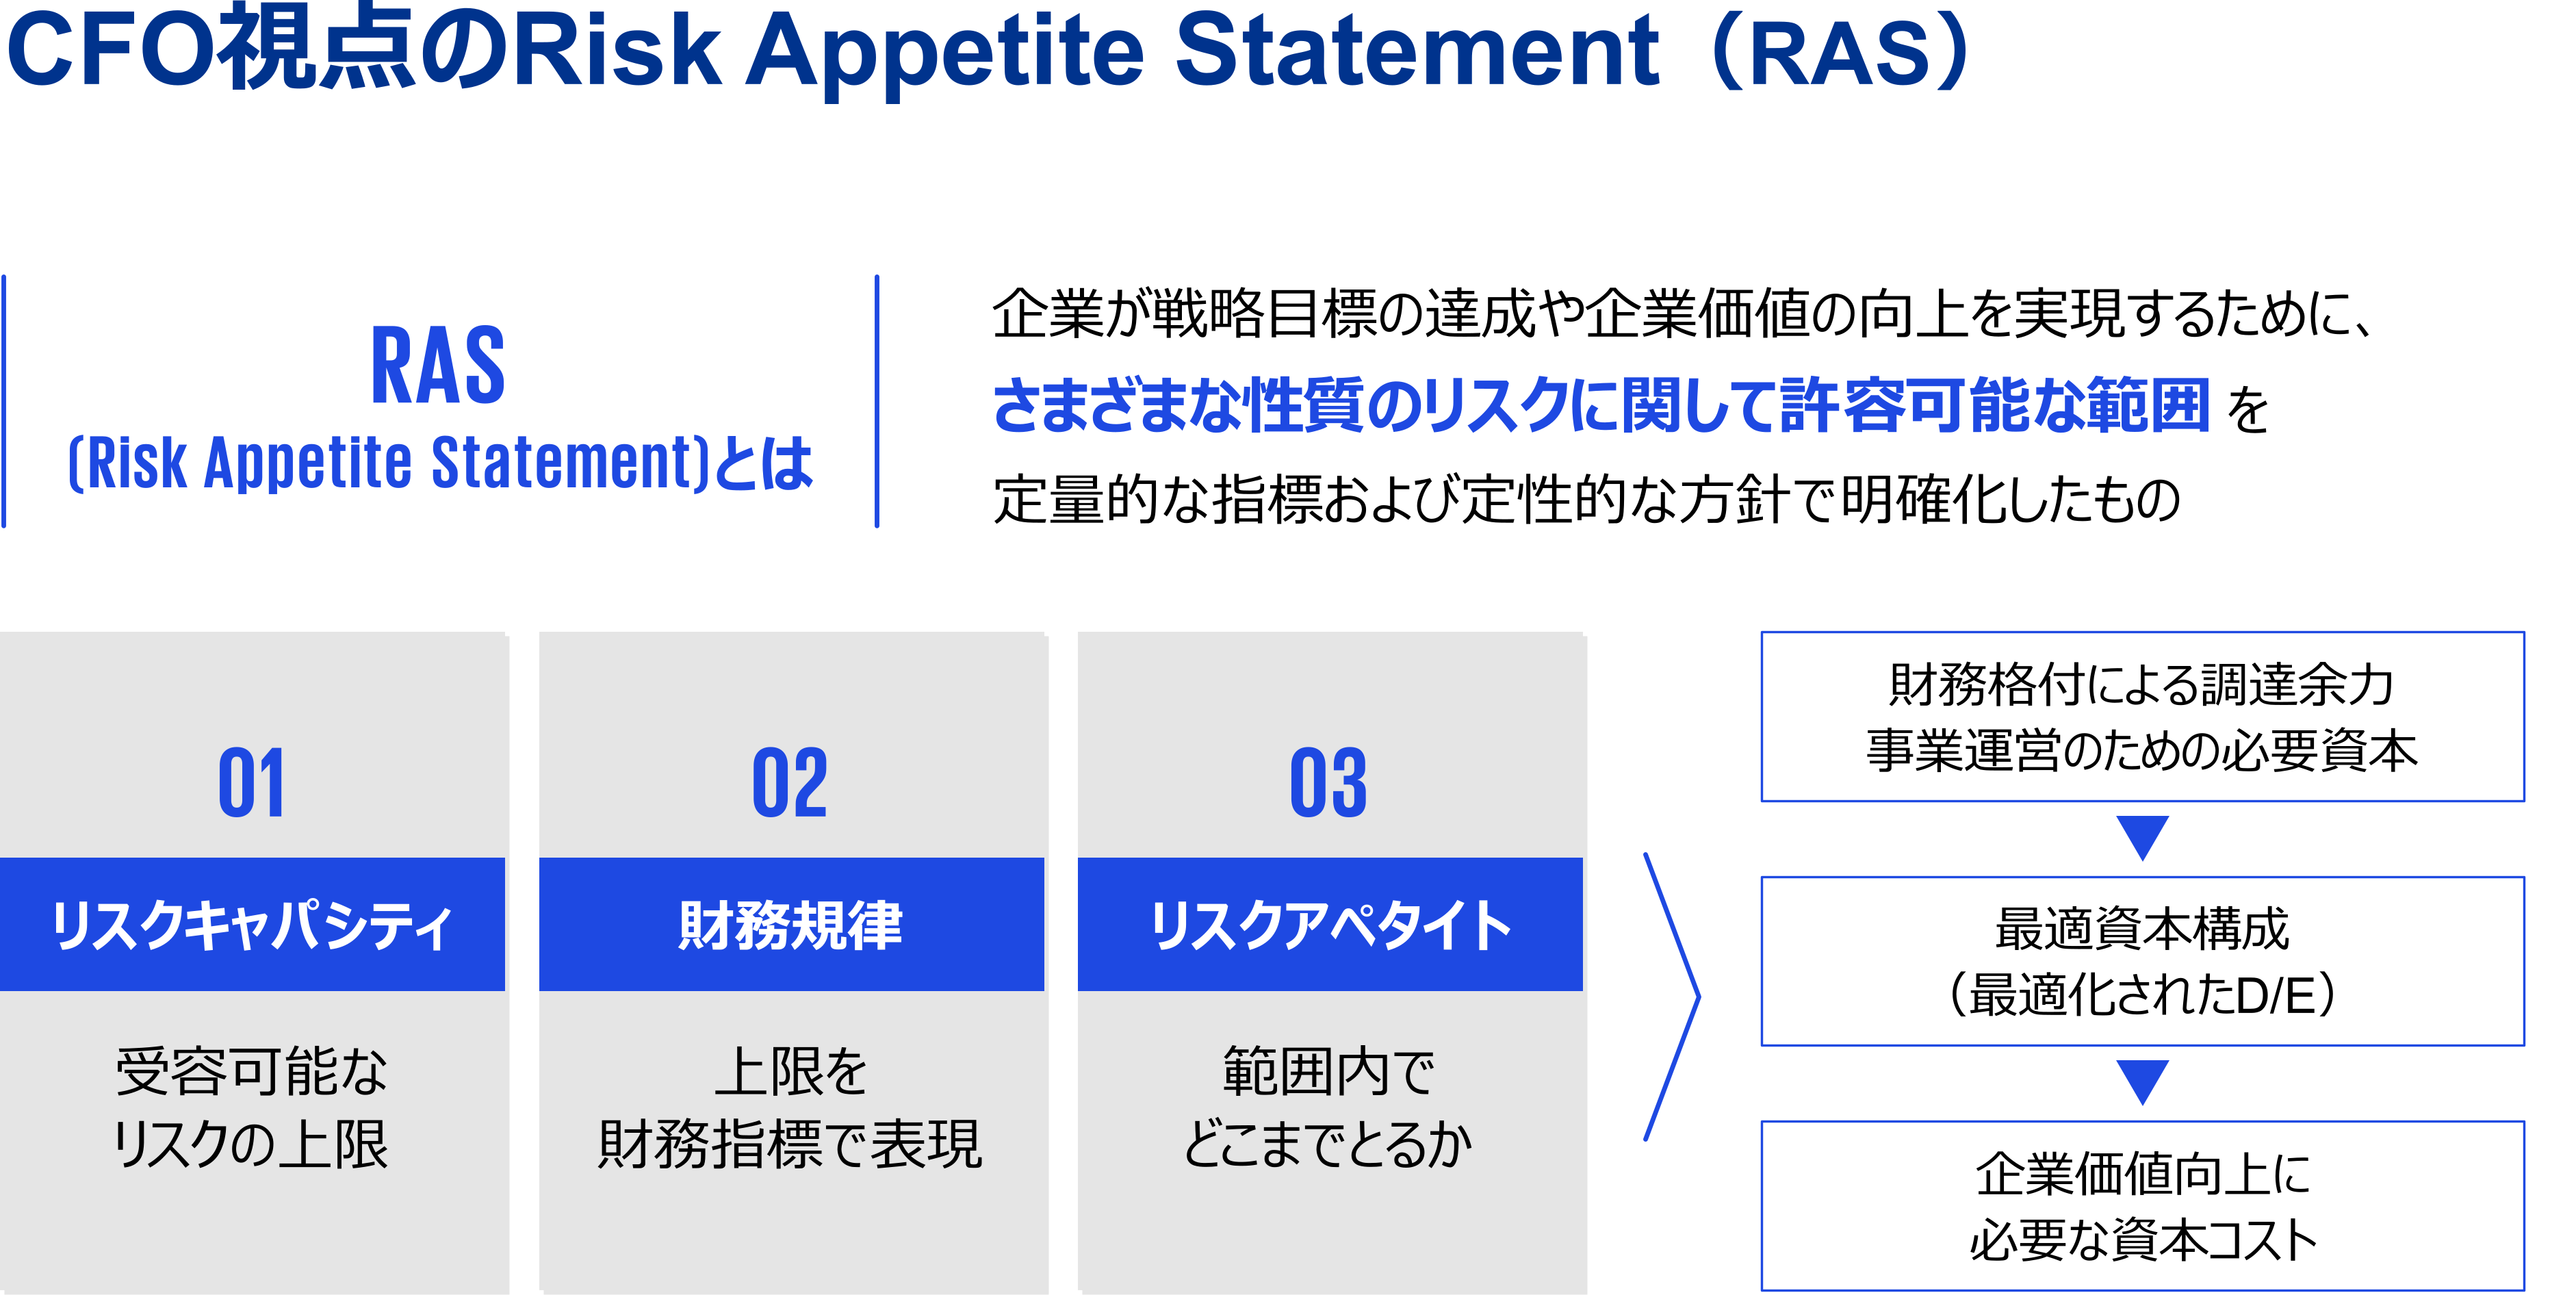
ここからはバランスシートの右側、成長投資と財務規律のバランスに話を移します。私は最近、CFO視点の「リスク・アペタイト・ステートメント(Risk Appetite Statement)」(以下、RAS)の重要性が企業に訴求しています。RASとは、企業価値向上の実現に向けて、さまざまな性質のリスクの許容範囲を、定量的な指標と定性的な方針で明確化したものです。リスクキャパシティ、財務規律、リスク・アペタイトの3層で捉え、最適資本構成や資本コストの検討にもつながり、成長投資に振り向けられる経営資源の余力を可視化します。実際、ここ1年、大手企業を中心にRAS策定のご相談が急増しています。若林さん、実務のお立場からどうお考えですか。
出典:KPMGジャパン作成
若林氏 RASは、リスクを抑えるための仕組みと思われがちですが、私は「安心して攻めるためのガードレール」と捉えるのがよいと思います。リスクをゼロにするのではなく、会社としてどこまでリスクを取れるのかを明確にしておく。負債や投資、キャッシュフロー、格付け、流動性、M&Aなどについて許容範囲をあらかじめ決めておけば、その範囲内で思い切って投資ができます。財務規律とは、投資を止めるためのものではなく、ここまではリスクを取ってもよい、と明確にすることなのです。
不確実な時代だからといって、投資をしない方がいいという話になりがちですが、重要なのは未来を正確に予想することではなく、不確実性を投資設計でコントロールすることです。最初から大きく投資するのではなく、小規模に始めて検証し、仮説が正しければ追加投資で拡大する。崩れていれば止める。そのために撤退基準を投資の時点で決めておくことが重要です。また、Core・Growth・Optionといった事業の位置づけに応じて財務規律も変えていく。個別投資は柔軟に、全社の財務は規律を持って。この両立こそがCFOの重要な役割だと思います。
松田氏 財務規律と成長投資のバランスについては、成長投資ガイダンスの策定過程においても関連する論点として議論しました。現預金をはじめとする経営資源をいかに戦略的に活用するかは、経営資源配分の規律とも重なります。価値毀損事業の見直しや成長投資と株主還元のバランスを含めた戦略的な資源配分を進めるうえでの土台になると考えています。
論点4
成長投資をドライブするうえでのCFOの役割
土屋 最後に、本日の核心であるCFOの役割です。欧米企業ではCFOの中核にコーポレートFP&Aがあり、フォーキャストによって予測可能性を高めるからこそ、より果敢にリスクを取れるという側面があります。必ずしもこのあり方が日本企業に当てはまるとは限りませんが、1つの示唆として提起したいと思います。若林さん、成長投資をドライブするうえで、CFOの役割はどうあるべきでしょうか。
若林氏 これからのCFOは、従来の役割から大きく変わる必要があります。これまでは、財務を守り、数字を管理し、結果を報告することが中心でした。しかし今後は、キャピタルアロケーションのリーダー、つまり企業価値創造を担う経営資源配分のリーダーになっていく。予算を割り当てるだけでなく戦略的に経営資源を配分し、ROICを管理するだけでなく将来EPを拡大する。投資案件の審査役ではなく、投資と撤退の仕組みそのものを設計する人になる。そして資本市場との対話を経営判断に還流させていく。数字を管理する人から企業価値を創造する経営者へ――「守るCFO」から「攻めるCFO」へ、その役割を変革し、実践することが大事だと思います。
土屋 「攻めるCFO」に転換するために、必要な要件は何でしょうか。
若林氏 私がいつも申し上げているのは、自ら仮説を立てられるかどうか、ということです。将来のことはわからない。わからないけれど、さまざまな分析をもとに自分はこうではないかと考え、その仮説の下で具体策を立案していく。その力が必要です。もう1つは、私が最初に所属した電機メーカーの社長に言われた言葉ですが、「財務のメンバーは遠慮するな、思ったことを全部言え」。忖度は財務の世界には必要ない、ということですね。加えて、FP&Aを支えるうえでAIをうまく使っていくこともポイントになります。
土屋 松田さん、国としてCFO機能の強化を後押しするお取組みはありますか。
松田氏 企業のなかでどういう人をどう活用するかというお話ですので、国ができることは限られているという前提はあります。ただ、キャピタルアロケーションを担うリーダーが企業のなかで活躍することが進めば、冒頭に成長投資ガイダンスで挙げたような課題を解決する主体になりえます。そして、資本コストを意識した経営を、コーポレートだけでなく事業部まで落とし込んでいく。その後押しとして、必要な人材育成や、関連する制度づくりを検討していきたいと考えています。
CFOは未来を設計するチーフ・キャピタル・アロケーター
若林氏 未来を予測することは非常に難しいですが、投資効率の指標であるROICと、価値創造額を示すEPを組み合わせることで、経営の質を高めることはできます。企業価値向上とは、短期利益の追求ではなく、資本・人材・時間・技術を将来の成長機会へ継続的に再配分し続けること。その役割を担うCFOは、まさに企業の未来を設計するチーフ・キャピタル・アロケーターであるべきだと思います。
松田氏 ガイダンスを策定するなかでも、時間軸はとても大事な要素だと感じています。中長期でどう企業価値を高めていくのか、そのための戦略的な経営資源配分を企業がしていく。その際、国としても、そうした経営にインセンティブが湧くような制度づくりをしっかり進めていきたいと考えています。
土屋 企業価値向上に必要なのは、単に投資額を増やすことではなく、EPを判断軸に価値毀損事業から資本を解放し、RASをガードレールとして成長領域への経営資源の再配分を続けることです。その仕組みを設計し、実行を主導するのが、これからのCFOの役割であることが本日の鼎談を通じてご理解いただけたのではないかと思います。ありがとうございました。
(※鼎談内容・所属・役職は、2026年9月時点のものです。)
セミナー本編のご案内本記事では、鼎談の一部を抜粋してご紹介しました。鼎談の全編は、会員サイトInsight Plusにてご視聴いただけます。あわせてご視聴ください。 |


